 移动端
 微信公众号


美联储政策压力加大 全球市场或迎剧烈震荡
|
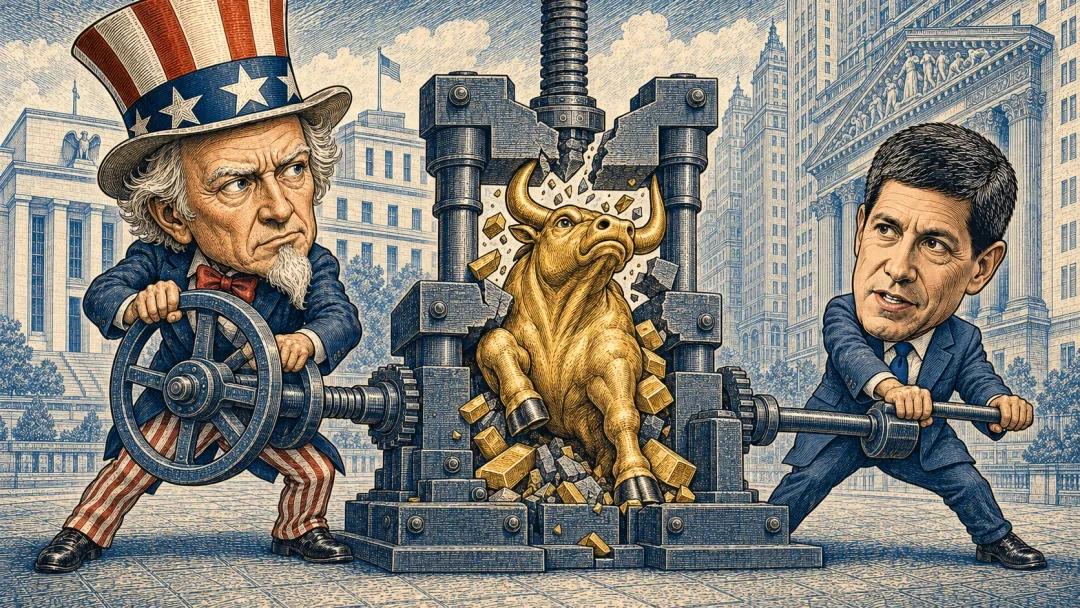
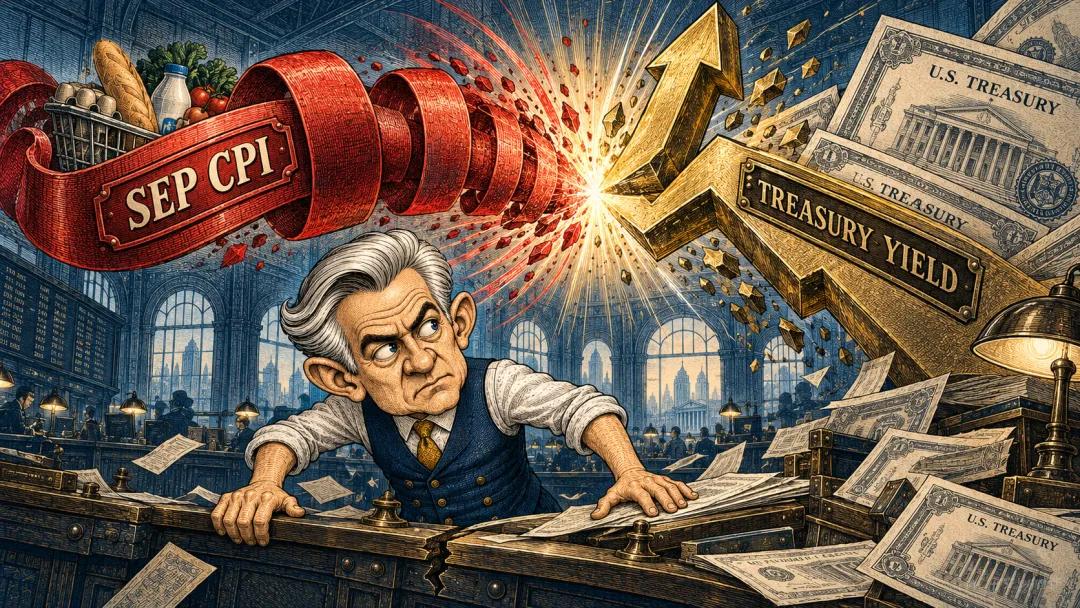
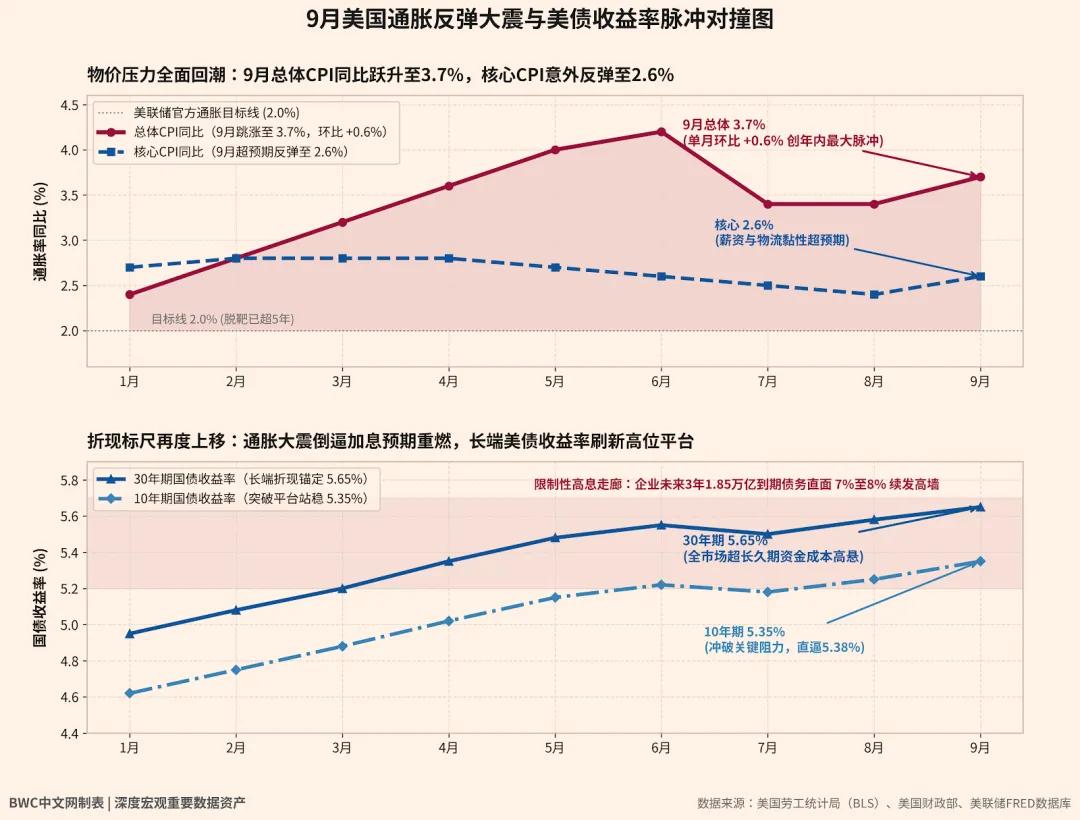
10月15日,美国金融市场遭遇剧烈震荡,在通胀数据超出预期、AI融资信贷风险加剧以及油价大幅攀升的三重冲击下,美股全线重挫,科技与半导体板块跌幅居前,美元指数攀升至18个月以来最高水平,市场对美联储加息的预期迅速重新定价。尽管美联储方面仍想观望等待,但华尔街已通过大规模抛售来倒逼美联储亮出政策底牌。 具体数据显示,纳斯达克指数下跌近2%,标普500指数下滑1.1%,费城半导体指数收跌4.3%,连续六个交易日走低,创下去年5月以来最长连跌纪录。与此同时,美元指数刷新18个月新高,黄金价格下跌1.4%,跌至4100美元附近。 隔夜公布的美国9月CPI数据超预期上涨,使得市场对美联储将在更长时间内维持高利率的押注急剧升温。 美国劳工统计局发布的9月消费者物价指数随即引发跨市场剧烈震荡。整体物价环比上涨0.6%,创下年内最大月度涨幅,同比涨幅反弹至3.7%,而剔除食品和能源的核心通胀率也超出预期,升至2.6%。 数据公布后,此前押注宽松政策的买盘遭受沉重打击,跨资产定价随之出现剧烈波动。
美国国债现券市场出现大量抛售,10年期国债收益率从5.32%的平台迅速攀升,突破5.35%关口,逼近5.38%的高位区间,30年期超长国债收益率则在5.65%上方持续施压。 这场突如其来的通胀与债市动荡,正将美联储逼入没有退路的境地。此前部分买盘曾寄望加息周期已接近尾声,但9月物价的全面反弹叠加长端美债收益率的飙升,正在客观上对美联储形成倒逼。 美联储的政策取向从来不会以金融市场的乐观押注为转移。深入分析劳工统计局的数据可以发现,推动这轮通胀冲击并倒逼美联储的根源,在于能源大宗商品与服务业成本叠加所引发的连锁传导效应。 国际基准布伦特原油突破107美元并持续高位运行,正在向成品油及实体供应链全面渗透。9月汽油价格大幅上涨,直接推高了全美交通物流与跨国海运成本,旧车与卡车价格指数环比上涨0.7%,教育指数上涨0.6%,反映出服务业薪资与物价的顽固黏性。 更令微观家庭资产负债表承压的是,扣除物价上涨因素后,9月全美实际平均时薪同比下降0.6%。高物价不仅侵蚀着普通家庭的实际购买力,更将通胀偏离2%目标超过五年的现实彻底暴露在决策层面前。
正是这种多领域成本压力的集中爆发,从根本上束缚了美联储的决策空间,迫使其亮出紧缩底牌。 就在数据发布前夕,波士顿联储主席柯林斯已罕见地指出,人工智能基建领域数千亿美元的资本开支正在争夺电力与算力资源,与供应链关税一道成为推高通胀的因素。 美联储理事会同日公布的贴现率会议纪要也印证了这股倒逼力量。在12家地方联储银行董事会中,绝大多数成员在专项审议中坚决要求维持甚至提高借贷基准门槛,9月CPI的跳升将10月下旬及12月再次加息25个基点的选项重新推回桌面核心位置。 在降息通道被通胀冲击封堵的背景下,无风险折现基准的上移正在快速渗透美国金融体系。当短期政策利率可能向4.25%迈进时,全美商业银行对企业授信的基准利率被锁定在限制性高位,衍生品市场提前押注降息的操作空间已被阻断。 折现率的再次跃升,正沿信贷链条向微观企业资产负债表传导压力。全美非金融企业未来三年面临高达1.85万亿美元的到期债务,高收益企业债利差已被推升至380个基点以上。
面对通胀冲击倒逼美联储收紧流动性的严峻形势,华尔街手握重金的大型机构与资金方已率先启动防御性调仓。 高盛与摩根士丹利的大宗经纪业务后台监测显示,对冲基金在数据公布后加速减持高估值芯片与硬件持仓,以规避估值下修风险。与高估值权益板块资金流出形成鲜明对比的是,大资金正持续回流至无风险固收资产。 |
论坛热帖
在线投稿
-
相关阅读
-
iPhone Duo预售溢价10000元 年度最强理财产品引热议
-
捷众科技30CM涨停 飞行汽车概念股集体爆发
-
韩国半马女选手倒在了离终点497米处,白天研究AI芯片晚上跑步引关注
-
国防部回应南海问题:中方将以有力行动遏制任何祸乱南海行径
-
深圳12万人申请私家车停驶 一天内发生了什么
-
车辆落水3人被困 男子与保安接力救援成功
-
子女不赡养老人被起诉 法院判决每月必须探望两次
-
伊藤美诚落选日本国家队后 删光社媒所有乒乓球相关内容
-
入驻商铺
-
精彩图片
-

医生提醒:哈兰德狂人食谱不适合普通人,别盲目模仿
-

严重污染!印度首都河面漂浮大量有毒泡沫
-

金饰价格突破800元/克大关
-

绝美!北京朝霞遇到平流雾
-

美国给以色列派先遣队,援助的“萨德”也将启用?
-

以总理住宅遭无人机袭击 以方反应强烈
-

美政府紧急调查以色列报复伊朗计划外泄事件
-

以军袭击加沙地带北部拜特拉希亚地区已致73人死亡
-
新帖速递
-
iPhone Duo预售溢价10000元 年度最强理财产品引热议
-
捷众科技30CM涨停 飞行汽车概念股集体爆发
-
韩国半马女选手倒在了离终点497米处,白天研究AI芯片晚上跑步引关注
-
国防部回应南海问题:中方将以有力行动遏制任何祸乱南海行径
-
深圳12万人申请私家车停驶 一天内发生了什么
-
车辆落水3人被困 男子与保安接力救援成功
-
子女不赡养老人被起诉 法院判决每月必须探望两次
-
伊藤美诚落选日本国家队后 删光社媒所有乒乓球相关内容
精彩评论文明上网理性发言,请遵守评论服务协议
共0条评论