 移动端
 微信公众号


A股科技板块年内或迎第二波行情 分析师称转机已临近
|
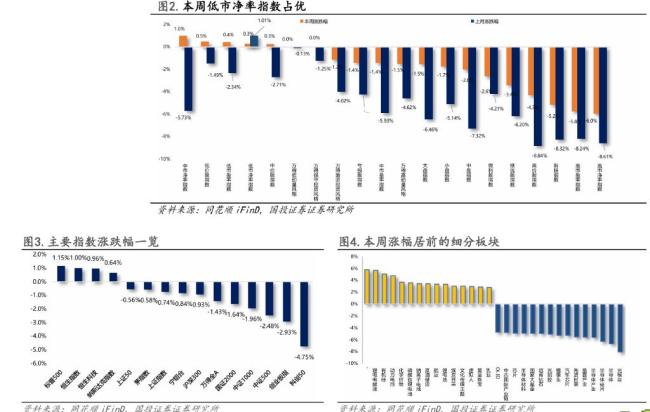
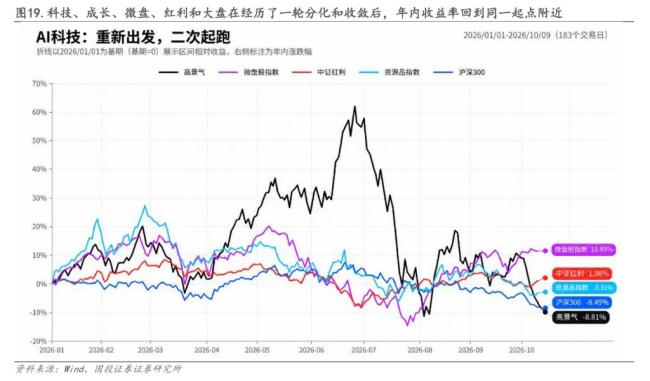
A股市场近期再次下探至年内低位,不过国投证券首席策略分析师林荣雄在其团队最新研究中指出,市场转折点可能已经不远。在10月11日发布的策略周报里,林荣雄团队分析称,10月下旬海外AI领军企业三季报及资本开支指引将密集出炉,同时国内A股进入三季报披露期,加之DeepSeek正在筹备登陆科创板,这些因素共同构成了验证AI产业景气度的关键时间窗口。一旦长端美债利率因财政预期降温而走低,A股科技板块有望在年内迎来第二轮明确上涨行情。 研报将当前市场状态描述为从“第三象限向第四象限过渡”的重要阶段——也就是说,在国内K型经济分化尚未弥合、但美债利率压制可能边际放松的背景下,AI科技板块有望依靠自身独立的景气逻辑率先实现估值修复。林荣雄特别指出,在国内宏观经济K型分化未收敛之前,资本市场“无科技不成牛”,必须坚定结束“M非A”的信仰。 报告分析认为,经历前期风格切换后,国证价值与国证成长指数之比已回落至年初水平附近,成长板块此前积累的风险已得到较为充分的释放,当前配置的赔率正在改善,四季度可适当增加对成长方向的配置。
林荣雄团队表示,当前A股大方向定价由两个因素共同主导:国内盈利扩散状况(即K型分化)与海外流动性环境(美债利率)。市场亟待解答两个核心问题:第一,国内K型经济能否收敛,内需提振能否出台真招实招,从而扭转收入信心不足的预期;第二,海外长端美债利率能否边际缓和,至少不再持续刷新高点,使市场在定价层面逐步对高利率脱敏。 目前这两个条件尚未完全具备。国内方面,9月制造业PMI回升至52左右,重返扩张区间,地产贴息政策与稳楼市组合拳陆续落地,央行三季度货币政策例会也重申继续实施适度宽松的货币政策。然而这些举措更多是通过四季度适度加码政策来确保全年经济增速达到年初预设目标下限,居民资产负债表收缩与房价预期的扭转仍需时日,K型经济分化的收敛目前仍难以确认。 海外方面,美国9月非农新增就业仅2.9万人,远不及预期的8.9万人,10月加息概率已显著下降。但倘若价格压力再度抬头,12月加息仍可能被纳入政策选项。市场普遍认为美债利率易涨难跌,高位状态短期内难以扭转,更多需要等待市场对高利率形成脱敏。
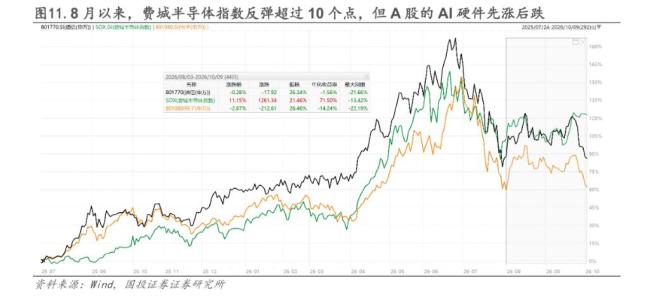
自8月以来,美股费城半导体指数累计上涨约11.15%,而A股AI硬件板块则先涨后跌,光模块、半导体等方向本周领跌,中美科技资产阶段性收益背离显著。林荣雄团队将这一背离归因于四方面:资金流动层面,高美债利率环境下全球AI资产定价向美股AI核心龙头收拢;产业趋势层面,9月下旬美国参议员再次提出针对中国光模块的法案,A股海外算力链开始额外计入供应商政策风险;前期大幅上涨后的高估值需要时间消化;美股出现“AI硬切软”迹象,市场正从“AI=买芯片”步入“AI全栈重估”阶段,数据云、数据库、企业软件等此前预期较低的环节,一旦验证真实增量收入,估值弹性反而更大。 该团队强调,上述背离本质上反映了中美资本市场对各自未来利润确定性和风险定价的变化,AI产业趋势本身并未发生逆转。 基于这一判断,林荣雄团队对年内AI科技行情后续走向作出两阶段预判,并提示所有展望均建立在一定的假设条件之上。第一阶段为10月下旬至11月,定性为“产业催化下的业绩驱动大反弹”。具体催化剂包括:10月下旬微软、谷歌等科技龙头披露三季报及资本开支指引,11月AMD、英伟达财报及微软Ignite大会接连登场,10月底Anthropic上市,以及国内A股三季报集中披露和DeepSeek筹备科创板上市。若届时长端利率随财政预期降温而回落,AI科技年内第二波行情将毫无疑问地展开。
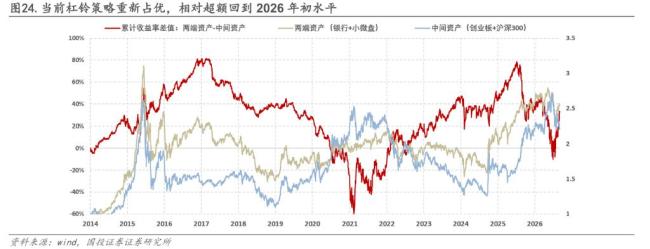
第二阶段为11月至12月,团队提示存在估值切换与地缘政治引发的波动风险。进入12月,AWS re:Invent、甲骨文及博通财报将继续提供产业需求验证线索,Gemini 4扩大开放、Mistral新模型开放权重等进展也可能带来新的预期变化。 该团队同时设定了三个核心前提:全球宏观不出现“黑天鹅”事件;AI科技后续盈利增长斜率超过贴现率上行幅度;经过一个季度的情绪消化与交易拥挤度回落至中位水平。只要产业逻辑不出问题,四季度AI科技行情回归的概率正在增大,这才是年内的胜负手。 林荣雄团队以“国内K型分化—海外美债利率”四象限框架作为配置决策的核心工具。在当前K型分化不收敛、美债利率高企的组合下,对应的市场结构为“杠铃策略”:资金倾向于两端配置,一端是有产业景气支撑的科技龙头,另一端是红利、资源、高股息等现金流资产,而中间大量普通行业缺乏明确方向。一旦美债利率出现边际回落信号,市场有望从“K型分化不收敛+美债利率下行”象限进一步切换,对应少数高景气科技资产反复创新高、出现面向年内二顶反弹的“科技M顶”结构。
国内政策面也出现边际积极变化。10月9日,财政部宣布安排使用地方政府债务结存限额5500亿元,规模较去年增加500亿元,为近年来最大。其中专项债务结存限额2500亿元重点支持“六张网”建设,涵盖新型电网、算力网、新一代通信网等数字基础设施领域。同日,中共中央、国务院印发《关于发展新质生产力的意见》,内容覆盖技术研发、成果转化、产业升级、融资制度和人才机制,共提出五个方面、19项重点举措。林荣雄团队认为,上述财政加力与产业政策联动,短期内可能强化科技成长板块的政策预期,其中数字基础设施、电网等方向可能带来结构性投资需求;更持续的受益,仍应寻找那些能把技术转化为订单、收入和效率改善的企业。 |
论坛热帖
在线投稿
-
相关阅读
-
霸王茶姬外卖爆单排到400多号 小哥称一杯奶茶等7小时排单1千杯
-
广州CBD惊现空中大排档 游水海鲜重口味宵夜新去处
-
李秀满推出中国本土女团A2OMAY 3位中国成员颜值被赞像洋娃娃
-
男孩寿司郎餐位撒尿 家长用一次性饮料杯接住引热议
-
2026年广东省大学生篮球超级联赛开打,白云山小柴胡助力热血赛场
-
西班牙马德里国庆阅兵仪式举行 国王与首相共同出席庆典
-
沙特机场遇袭中国亲历者讲述现场:感觉像地震一样
-
武网爆冷!中国选手施晗淘汰种子伊埃拉,WTA1000夜场焦点战回顾
-
入驻商铺
-
精彩图片
-

医生提醒:哈兰德狂人食谱不适合普通人,别盲目模仿
-

严重污染!印度首都河面漂浮大量有毒泡沫
-

金饰价格突破800元/克大关
-

绝美!北京朝霞遇到平流雾
-

美国给以色列派先遣队,援助的“萨德”也将启用?
-

以总理住宅遭无人机袭击 以方反应强烈
-

美政府紧急调查以色列报复伊朗计划外泄事件
-

以军袭击加沙地带北部拜特拉希亚地区已致73人死亡
-
新帖速递
-
霸王茶姬外卖爆单排到400多号 小哥称一杯奶茶等7小时排单1千杯
-
广州CBD惊现空中大排档 游水海鲜重口味宵夜新去处
-
李秀满推出中国本土女团A2OMAY 3位中国成员颜值被赞像洋娃娃
-
男孩寿司郎餐位撒尿 家长用一次性饮料杯接住引热议
-
2026年广东省大学生篮球超级联赛开打,白云山小柴胡助力热血赛场
-
西班牙马德里国庆阅兵仪式举行 国王与首相共同出席庆典
-
沙特机场遇袭中国亲历者讲述现场:感觉像地震一样
-
武网爆冷!中国选手施晗淘汰种子伊埃拉,WTA1000夜场焦点战回顾
精彩评论文明上网理性发言,请遵守评论服务协议
共0条评论