 移动端
 微信公众号


1%利率催生存款搬家潮 收息大军纷纷寻找新出路
|
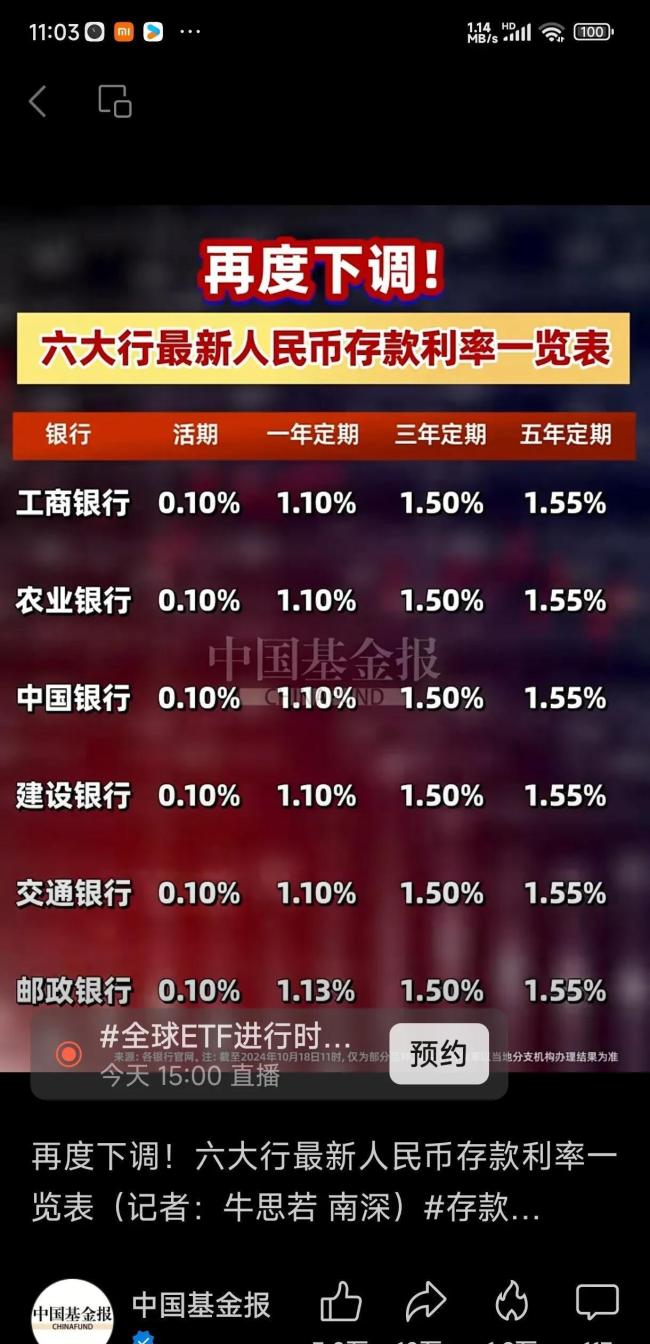
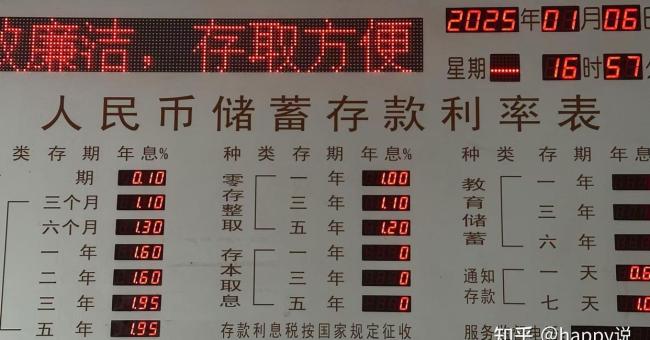
存款利率跌破“1字头”之后,普通人对银行的那种天然信任正在松动。过去手里有闲钱,第一反应是找一家利息更高的银行存进去;如今,越来越多的人开始琢磨要不要拆出一部分买分红险、配些红利基金,或者留一点在余额宝里,再拿一部分去投债基。银行正从居民资产配置的“终点站”,变成资金流转的“中转站”。 三年前,还有人愿意跑很远的路,只为了抢一份利率3%左右的定期存款。现在这批人基本不再折腾了。并非他们突然对利息失去兴趣,而是高息存款的机会本身已经消失。真正改变游戏规则的,是银行不再愿意用高利率去揽储。2023年前后,部分中小银行曾靠更高的利率吸引外地储户,但这种做法很难持续。贷款利率不断下行,银行赚取的利差越来越薄,而高息存款的成本却依然摆在那里。比如重庆银行,存款平均付息率仍高达2.22%,比大型银行明显高出一截。
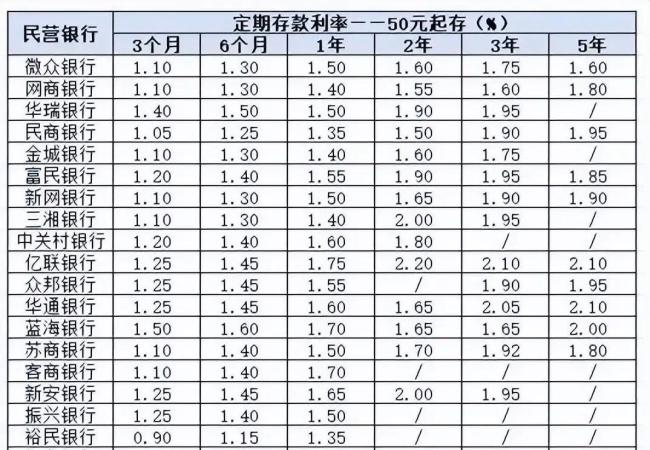
更反常的是,一些银行的两年期利率竟然比三年期还高。按常理,存得越久,利息应该越多。可如今银行宁可给两年期较高利率,也不愿锁定三年期负债,因为它们判断未来利率还会继续走低。这也正是“存款特种兵”退场的根本原因——银行不再为这场长途奔袭留出利润空间。 银行自身同样处境艰难。2026年一季度末,商业银行净息差降至1.40%,二季度略微回升到1.41%;大型商业银行二季度净息差更低,仅为1.31%。所谓净息差,就是银行放贷收来的利息减去付给储户的利息后剩下的部分。贷款端的LPR处于低位,企业和居民借钱的成本在下降,但此前吸收的高息定存并没有同步降价,很多存款仍处在原来的计息周期里。一边是收入减少,一边是成本压不下来。
2026年大约有44.8万亿元中长期定期存款到期,其中不少是在2023年至2024年间以较高利率存入的。这些存款续存时,利率可能直接跌到2%以下。对储户而言,这意味着利息缩水;对银行来说,却是一次喘息的机会。但44.8万亿元不会一夜之间全部完成重定价,银行还得再熬上一两年。旧存款尚未完全退出,新利率又不断走低,息差压力不会立刻消散。 正因如此,一些银行在9月反而上调了存款利率。微众银行将三年期存款利率上调15个基点,达到1.75%。如果不加价,储户可能把钱转到大行或互联网平台;如果加价,净息差又会被进一步压薄。大型银行有庞大的活期存款和代销收入,还能撑一段时间,中小银行则只能继续靠利率来吸引储户。
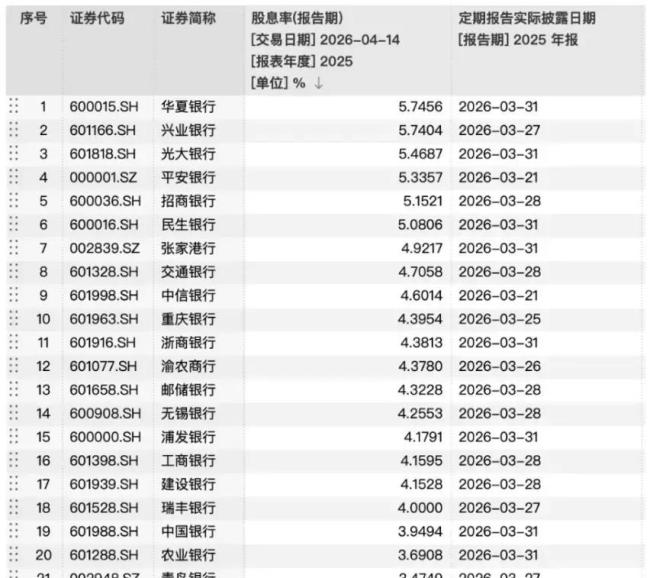
储户当然不会把所有资金都放在同一个篮子里。第一批接住这些资金的,是分红险。2026年上半年,分红险原保险保费收入约1.01万亿元,同比增长94.4%,占寿险公司原保费收入的比例升至35%。分红险给储户搭了一座心理上的过渡桥:预定利率1.75%,再加上浮动分红,既不像存款那样死板,也没有权益市场看上去那么吓人。但分红险的风险并不小,保险公司需要靠投资收益来支撑未来的分红。如果投资收益持续走低,险企就会面临利差损。 另一部分资金则开始流向红利资产。蚂蚁财富平台的红利指数基金用户中,95后和00后占比接近四成,同比增长44%。全市场红利类指数基金规模达到3102.4亿元,同比增长49%。年轻人自称“收息佬”,晒出基金分红到账的截图。红利资产的股息率能达到4.7%左右,而定期存款利率已经逼近甚至低于1%。然而,红利基金不是定期存款,高股息也不等于固定利息。你拿到的分红可能来自企业利润,也可能伴随股价下跌。过去三年,红利类指数基金平均最大回撤达到14.6%。今年6月,红利指数单周跌幅达到6.95%。市场上250只名称中带“红利”的基金,计入分红之后,真正录得正收益的只有45只。
真正能把这套玩法长期做下去的人,通常不会把全部资金押在红利基金上。他们会把钱分成几层:余额宝放随时要用的活钱,债基负责打底,红利基金提供可能的现金流,储蓄险或养老类产品负责长期安排。这不是因为他们胆子大,而是他们清楚,任何单一资产都有翻车的时候。 钱离开存款之后,银行也并非完全空手而归。储户购买基金、保险、理财,银行可以赚取代销手续费。宁波银行一季度手续费及佣金净收入同比增长81.72%,常熟银行增长41.04%。但手续费和存款利息收入根本不是一回事。存款既是银行的低成本资金来源,也决定了银行能做多大规模的信贷投放。手续费能补一块收入,却无法完全替代稳定负债。
上半年住户存款增加7.58万亿元,同比少增3.19万亿元;非银行业金融机构存款增加4.65万亿元,同比多增2.1万亿元。钱并没有消失,只是换了个地方——从银行账户搬到了基金、保险、券商和其他金融机构。大行有渠道、产品和客户经理队伍,能把这笔钱继续留在自己的金融生态里。大量中小银行却没有这样的条件,面对的是两头收缩:存款流失,收入结构又来不及切换。 还有一笔账,很多大额储户已经开始重新计算。存款保险制度对同一存款人在同一家银行的50万元以内存款提供保障。如今存款利率下降,分散配置的机会成本变低,保险、债基、红利资产对大额资金的吸引力上升。50万元的保障门槛没有变,但利率环境变了,这影响着资金如何配置。
更刺激的一幕发生在银行股身上。当存款利率降到1%左右,银行股4%以上的股息率看起来十分诱人。但银行股的股息要靠净利润支撑。净息差不断收窄,利润就可能承压。到那时,银行要么降低分红,要么补充资本金,无论选哪条路,“高股息”的基础都会受到影响。 44.8万亿元中长期存款正在重新寻找去处,“存款特种兵”只是第一批退场者,后面还有更多家庭要面对选择题。要确定性,就接受1%左右的收益,把本金安全放在前面;想要4%到5%的现金流,就必须接受净值波动,也得接受分红可能减少。市场从来不负责满足所有愿望。银行也一样,继续用短期资金替换长期负债,能暂时缓解息差压力,却可能留不住客户;加快做基金、保险和财富管理,能把客户留在平台里,却要经历收入断档、团队重建和业务磨合。
这是一场资产大搬家。有人从定存走进分红险,有人从银行卡走进红利基金,也有人因为第一次回撤,把多年积蓄重新搬回活期账户。表面上看,这是产品选择的变化;往深处看,普通人第一次被迫直面现实:过去那个只要把钱放进银行就能稳稳变多的时代,已经越来越远。以后真正考验人的,不是能不能找到一个年化5%的神产品,而是能不能分清楚哪些钱必须保命,哪些钱可以承受波动,哪些收益只是宣传单上的漂亮数字。 |
论坛热帖
在线投稿
-
相关阅读
-
国庆档电影数量多但体量偏弱,缺乏爆款撑场面
-
解放军报发表社论:坚定不移全面从严治党全面从严治军
-
南农学生研发科技月饼寄给支教学生家庭
-
0添加食品真的更安全更健康吗 别被包装上的这两个字骗了
-
0添加食品真的更安全健康吗?选购时看懂配料表才是关键
-
铜价大变局:从电力金属到算力金属,全球产业链如何重构
-
鸡吃4个月玉米黄瓜胖成脂肪鸡,网友调侃奶奶的爱连鸡都扛不住
-
闲鱼公布调查结果:卖家引流至社交平台成焦点
-
入驻商铺
-
精彩图片
-

医生提醒:哈兰德狂人食谱不适合普通人,别盲目模仿
-

严重污染!印度首都河面漂浮大量有毒泡沫
-

金饰价格突破800元/克大关
-

绝美!北京朝霞遇到平流雾
-

美国给以色列派先遣队,援助的“萨德”也将启用?
-

以总理住宅遭无人机袭击 以方反应强烈
-

美政府紧急调查以色列报复伊朗计划外泄事件
-

以军袭击加沙地带北部拜特拉希亚地区已致73人死亡
-
新帖速递
-
国庆档电影数量多但体量偏弱,缺乏爆款撑场面
-
解放军报发表社论:坚定不移全面从严治党全面从严治军
-
南农学生研发科技月饼寄给支教学生家庭
-
0添加食品真的更安全更健康吗 别被包装上的这两个字骗了
-
0添加食品真的更安全健康吗?选购时看懂配料表才是关键
-
铜价大变局:从电力金属到算力金属,全球产业链如何重构
-
鸡吃4个月玉米黄瓜胖成脂肪鸡,网友调侃奶奶的爱连鸡都扛不住
-
闲鱼公布调查结果:卖家引流至社交平台成焦点
精彩评论文明上网理性发言,请遵守评论服务协议
共0条评论