 移动端
 微信公众号


季丰电子毛利率持续下降 量产业务累计亏损8300万元
|
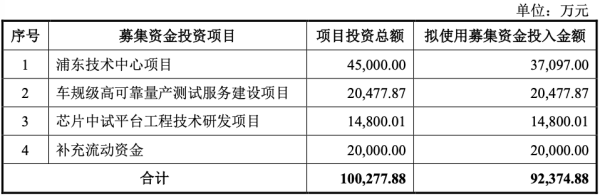
上海季丰电子股份有限公司即将在创业板IPO上会审议,该公司将自己定位为“半导体检测一站式解决方案提供商”,此次计划募集9.24亿元资金用于扩大产能。虽然过去三年营收的复合增长率达到了22.88%,但毛利率却呈现出持续下滑的趋势,而且量产业务在两年半的时间里累计亏损已超过8300万元。 季丰电子于2008年成立,最早的业务是集成电路测试板,之后逐渐将业务范围拓展至第三方实验室检测分析、量产测试以及电子制造服务(EMS)等领域。根据招股书披露,2023年至2025年,公司营业收入依次为4.43亿元、5.83亿元和6.69亿元,扣非归母净利润分别为1812.95万元、3836.86万元和7356.84万元。不过,主营业务毛利率从2023年的38.49%下滑至2025年的35.74%,到2026年上半年又进一步降至33.24%。公司方面表示,若未来不能通过提升技术实力和服务质量来应对市场竞争,可能面临毛利率和净利率继续下滑的风险。
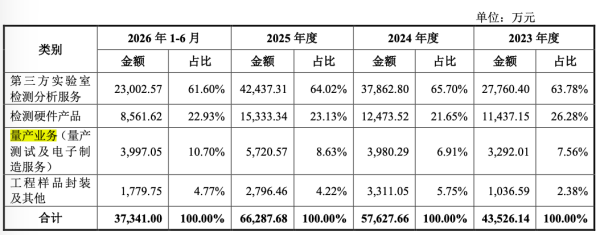
在量产业务方面,尽管收入在持续增长,但其在整体业务中的占比依然有限,并且始终处于亏损状态。2023年至2025年,该业务收入分别为3292.01万元、3980.29万元和5720.57万元,占主营业务收入的比例分别为7.56%、6.91%和8.63%。2026年上半年,量产业务收入为3997.05万元,占比10.70%。然而,同期毛利分别为-1252.00万元、-2741.71万元、-2723.06万元和-1602.38万元,两年半累计亏损超过8300万元。具体来看,量产测试业务的毛利率从2024年的-76.02%逐步收窄至2026年上半年的-26.15%,而EMS业务的毛利率则从2023年的-0.79%大幅跌至2025年的-93.74%。公司对此解释称,量产测试业务还处于起步阶段,固定成本偏高,但随着销售额的增长,规模效应已经开始显现;EMS业务已完成6条产线的配置,但客户导入进度落后于产线投产,因此仍处于负毛利状态。 知名财税审专家刘志耕提醒,投资者应重点关注六大财务信号:第一是亏损信号,量产业务连续三年毛利率为负,累计亏损超过8300万元;第二是资产信号,固定资产账面价值超过10亿元,占总资产比例超过一半;第三是现金流信号,三年半的资本开支超过12.67亿元,是同期归母净利润的6倍;第四是偿债信号,流动比率降至0.82,类现金资产对短期有息负债的覆盖率仅约21.78%;第五是盈利信号,整体毛利率持续走低;第六是回款信号,2026年上半年应收账款达到2.21亿元,占流动资产比例接近38%。
报告期各期末,季丰电子应收账款账面价值分别为1.14亿元、1.81亿元、1.43亿元和2.21亿元,占期末流动资产的比例分别为24.85%、37.06%、30.51%和37.98%。公司前五大客户收入占比分别为16.49%、25.80%、19.76%和18.22%,其中来自客户D的收入占比较高。此次募资9.24亿元用于加码产能,公司也提示了募投项目产能消化不及预期以及短期内净资产收益率和每股收益被摊薄的风险。另外,公司固定资产规模较大,专用设备账面原值从2023年末的6.94亿元增长至2026年6月末的14.26亿元。在股权结构上,实际控制人郑朝晖、郑琦君兄妹合计控制36.38%的表决权。随着10月15日上会日期临近,季丰电子能否顺利上市值得市场关注。 |
论坛热帖
在线投稿
-
相关阅读
-
加油机作弊手段升级 App一键偷油引关注
-
韩国男子残忍杀害岳母并抛尸被判刑 案件细节曝光引发社会关注
-
“人生尽头是考编”被批制造焦虑 专家提醒勿传播错误价值观
-
*ST康佳A收到股票终止上市决定 主动退市不设整理期
-
上海阿姨骑车遛弯迷路 从上海一路骑到江苏自己都懵了
-
端牢中国饭碗的底气从哪来 创新与制度共筑稳粮根基
-
卡塔尔伤愈复出晋级武网四强 再创个人佳绩
-
医患关系不能谁投诉谁有理 理性看待医患矛盾
-
入驻商铺
-
精彩图片
-

医生提醒:哈兰德狂人食谱不适合普通人,别盲目模仿
-

严重污染!印度首都河面漂浮大量有毒泡沫
-

金饰价格突破800元/克大关
-

绝美!北京朝霞遇到平流雾
-

美国给以色列派先遣队,援助的“萨德”也将启用?
-

以总理住宅遭无人机袭击 以方反应强烈
-

美政府紧急调查以色列报复伊朗计划外泄事件
-

以军袭击加沙地带北部拜特拉希亚地区已致73人死亡
-
新帖速递
-
加油机作弊手段升级 App一键偷油引关注
-
韩国男子残忍杀害岳母并抛尸被判刑 案件细节曝光引发社会关注
-
“人生尽头是考编”被批制造焦虑 专家提醒勿传播错误价值观
-
*ST康佳A收到股票终止上市决定 主动退市不设整理期
-
上海阿姨骑车遛弯迷路 从上海一路骑到江苏自己都懵了
-
端牢中国饭碗的底气从哪来 创新与制度共筑稳粮根基
-
卡塔尔伤愈复出晋级武网四强 再创个人佳绩
-
医患关系不能谁投诉谁有理 理性看待医患矛盾
精彩评论文明上网理性发言,请遵守评论服务协议
共0条评论