 移动端
 微信公众号


华泰证券预测港股将迎反弹 短期修复机会显现
|
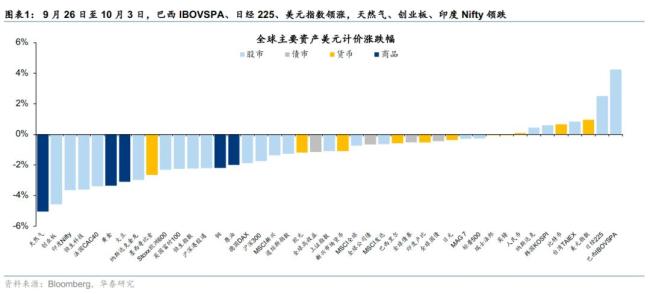
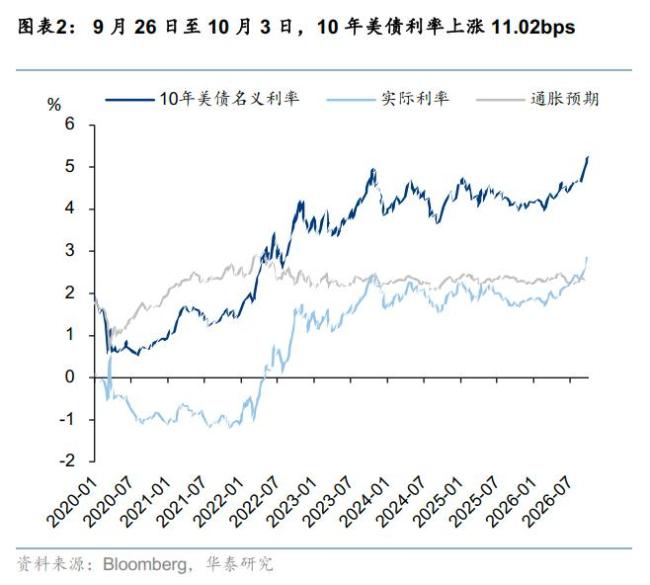
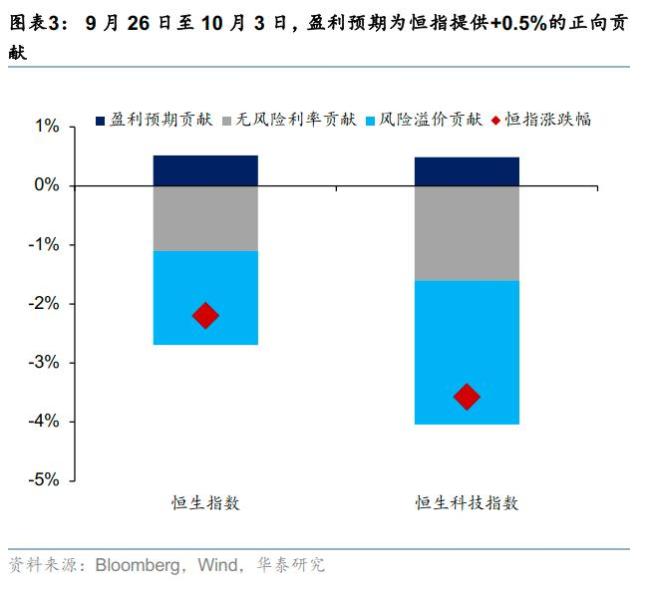
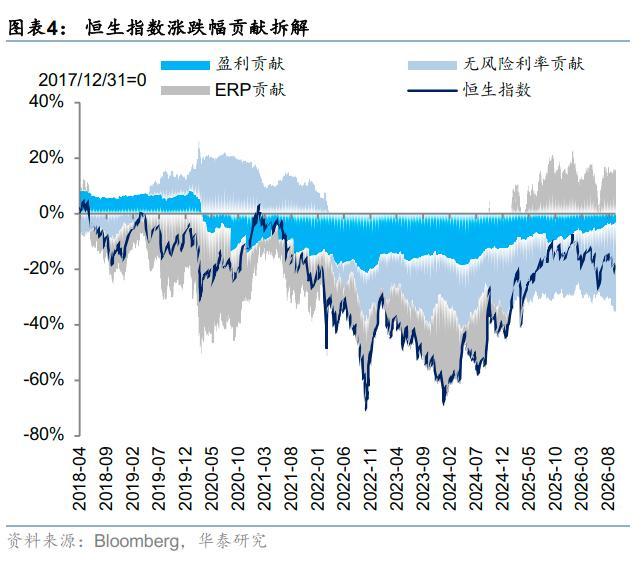
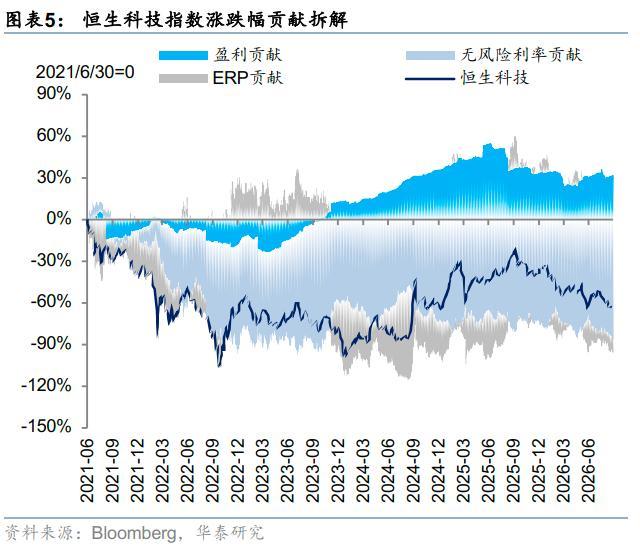
上周港股市场表现主要受到海外利率预期变化的影响。此前市场经历了极端的单边悲观情绪,但周五公布的美国非农数据明显低于预期,同时失业率出现上升,使得市场对10月加息的预期大幅降温。随着南向通道于10月8日恢复交易,加上十一假期出行高频数据填补了基本面信息的空白,市场短期内有望迎来一定修复。不过,“更高更久”的利率中枢格局并未改变,宏观政策和企业盈利的趋势性拐点仍未被确认,中期层面的转机可能尚未到来。策略上建议以结构性配置应对,注重攻守平衡,而非单纯追逐贝塔。
在配置层面,油价和美债收益率依然是压制港股估值修复的关键因素,红利资产继续作为底仓,重点配置铁路公路、港口等运营性资产。创新药及CXO龙头受益于景气占优和中美共振逻辑,可以继续持有,但关键在于个股选择和止盈时机的把握;海外科技硬件板块情绪有所回暖,但主要集中在少数具备强催化剂的巨头,港股以国产链为主,趋势性做多的窗口仍需等待。
截至10月2日的数据显示,港股非金融板块FactSet一致预期2026年盈利近4周下降0.2%,近1周下降0.3%;近4周上修占比为51%。分板块来看,创新药延续上修态势,主要由部分个股驱动;高股息板块维持走平;互联网板块仍无明显亮点;消费板块下修幅度略有收敛。行业层面,汽车板块降幅收窄,但上修占比仅28%,主要由权重股带动。非银板块上修放缓,同样主要受权重股影响。
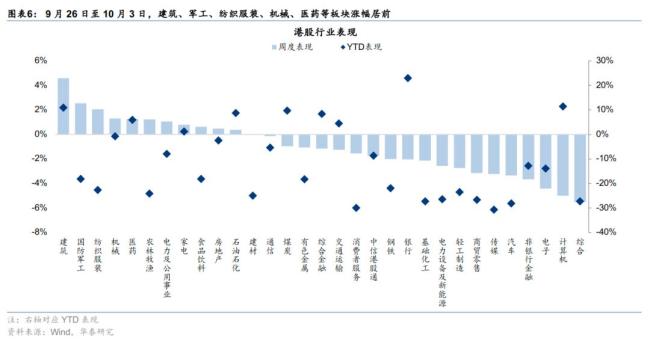
资金面方面,外资净流出港股1.0亿美元,连续第二周呈现流出态势,其中主动外资净流出扩大至3.4亿美元,被动外资净流入2.4亿美元。港股沽空交易比例周均值升至18.1%,继续创出阶段新高。南向资金方面,上周仅9月28日至30日三个交易日开放,合计基本收平,房地产、非银行金融、石油石化流入居前,医药、传媒、有色金属流出居前;南向通道将于10月8日恢复,节后回流力度是本周的关键观察点。
市场情绪方面,港股情绪指数最新读数为45.4,较上周有所回落。恒生科技RSI、AH溢价、看沽看购、期货升贴水全面回落,价格类与衍生品类指标对情绪形成拖累;南向净流入及买入强度维持高位,黄金隐含汇率持平,资金类指标仍是主要支撑。
配置建议方面,油价及美债收益率仍是制约港股风险偏好和估值修复空间的主要矛盾。建议以红利作为底仓,同时控制股息率优势相对A股收敛、派息率提升难度较大的行业敞口,主要配置铁路公路、港口等运营性资产。短期来看,在PCE数据及近期联储鸽派言论之后,10月加息预期有所降温。创新药及CXO龙头仍是景气占优且中美共振的进攻方向,可继续持有,重点在于选股并做好止盈。海外科技硬件情绪回暖,但主要集中在少数有强催化的巨头,港股以国产链为主,趋势性做多窗口需要等待。饮料乳品等必需消费仍缺乏催化,保持耐心。
地缘局势波动和政策力度不及预期是主要风险因素。地缘冲突可能抑制风险偏好,导致外资流出与市场波动性急剧升高。若后续市场过热使得相关支持政策力度减弱,可能逆转当前的估值向上趋势或压缩交易活跃度。
|
论坛热帖
在线投稿
-
相关阅读
-
安踏113亿元收购彪马成最大股东
-
长沙中小学春假秋假时间确定 各放5天假期
-
山东旅游必去十大景点推荐,去过不后悔,错过真遗憾
-
AI历史剧《太平年》全网播放近10亿爆火却遭举报,背后AI制作访谈实录
-
101岁老人整箱囤可乐雪碧喝,梭子蟹能吃一整盘,每天坐着也不闲着
-
何卓佳3比0横扫张本美和 国乒陪练长胶打法三连胜压制
-
研究生扩招8.1万人 官方公布最新招生名额
-
江淮回应懂车帝测试尊界V800刹车踏板断裂事件 称正在调查测试
-
入驻商铺
-
精彩图片
-

医生提醒:哈兰德狂人食谱不适合普通人,别盲目模仿
-

严重污染!印度首都河面漂浮大量有毒泡沫
-

金饰价格突破800元/克大关
-

绝美!北京朝霞遇到平流雾
-

美国给以色列派先遣队,援助的“萨德”也将启用?
-

以总理住宅遭无人机袭击 以方反应强烈
-

美政府紧急调查以色列报复伊朗计划外泄事件
-

以军袭击加沙地带北部拜特拉希亚地区已致73人死亡
-
新帖速递
-
安踏113亿元收购彪马成最大股东
-
长沙中小学春假秋假时间确定 各放5天假期
-
山东旅游必去十大景点推荐,去过不后悔,错过真遗憾
-
AI历史剧《太平年》全网播放近10亿爆火却遭举报,背后AI制作访谈实录
-
101岁老人整箱囤可乐雪碧喝,梭子蟹能吃一整盘,每天坐着也不闲着
-
何卓佳3比0横扫张本美和 国乒陪练长胶打法三连胜压制
-
研究生扩招8.1万人 官方公布最新招生名额
-
江淮回应懂车帝测试尊界V800刹车踏板断裂事件 称正在调查测试
精彩评论文明上网理性发言,请遵守评论服务协议
共0条评论