 移动端
 微信公众号


美股开盘集体下跌 半导体板块领跌市场
|
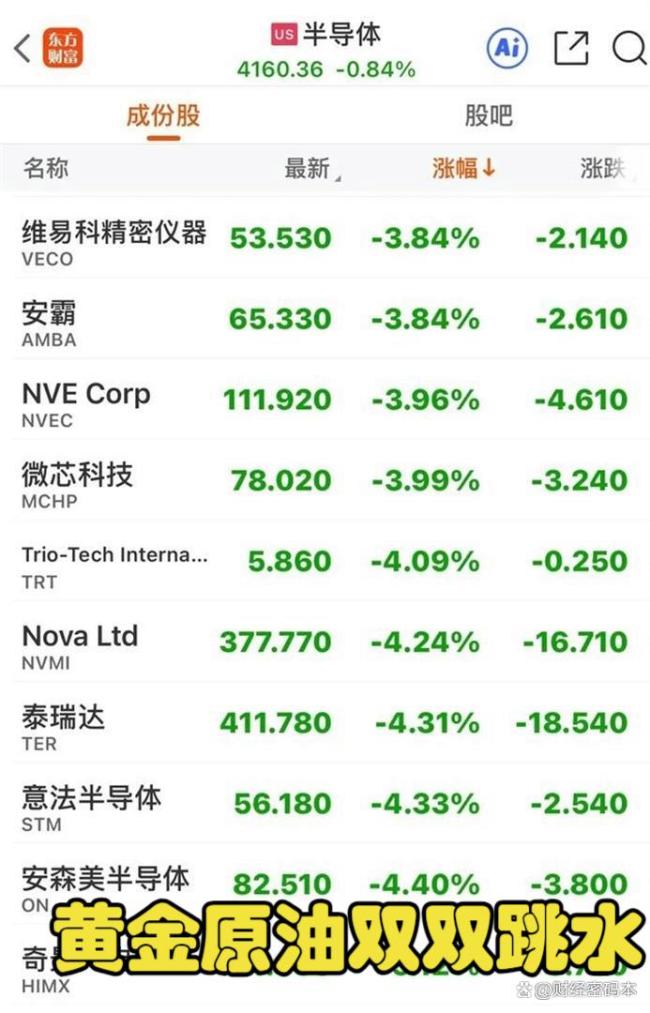
美股开盘集体走低,半导体板块跌幅居前。在前一交易日创下历史新高后,美股迅速回落,费城半导体指数盘中一度跌超2%,应用光电盘中重挫8.02%,收盘仍下跌5.85%。凌云半导体与奇景光电跌幅均超过5%,安森美、意法半导体、泰瑞达也均下跌逾4%。10月7日,美股三大指数全线收跌,道琼斯工业平均指数报35117.87点,跌幅0.66%;标普500指数报4781.77点,跌幅0.22%;纳斯达克综合指数报13758.69点,跌幅0.22%。虽然标普和纳指此前刚刷新历史收盘高位,但半导体板块内部波动明显加大,费城半导体指数收跌1.15%,台积电跌2.09%,高通跌2.16%,Arm跌2.71%,德州仪器跌2.78%,恩智浦跌3.75%,意法半导体跌4.33%,安森美跌4.40%。 存储芯片板块走势分化显著。美光以1017.37美元开盘,盘中最低触及1011.42美元,最终收于1088美元,上涨4.06%,成交额约326.7亿美元;闪迪低开高走,收涨1.92%。希捷和西部数据则因东芝宣布拟投资约600亿日元扩大菲律宾硬盘厂产能的消息而遭遇重挫,希捷盘中一度跌超10%,最终收跌9.18%,西部数据跌6.93%,SK海力士跌6.39%,闪迪跌2.56%。市场担忧HDD供给增加会提升云厂商议价能力,但摩根士丹利随后澄清希捷和西部数据并未跟进扩产,行业价格策略保持不变,股价此后有所回升。
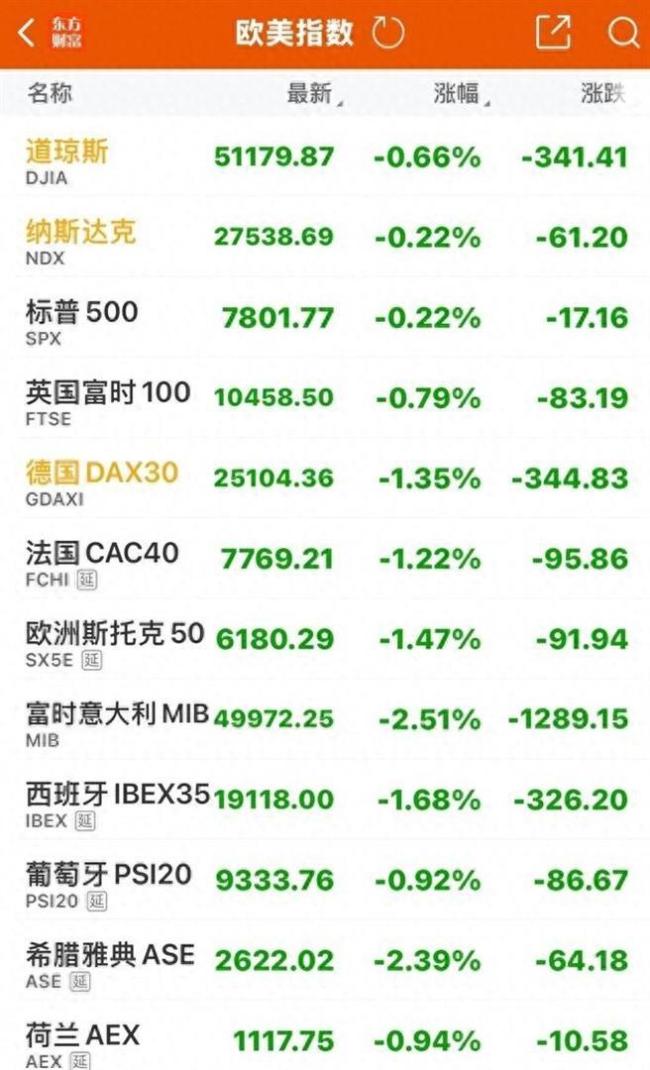
光通信板块同样承受利率上行压力。10月7日晚间,Coherent跌5.43%,Lumentum跌3.95%,康宁跌2.78%,Ciena跌1.88%。30年期美债收益率一度触及5.729%,10年期美债收益率升至5.36%以上,均创2002年以来新高。光模块和光器件虽受AI资本开支支撑,但估值久期偏长,债券收益率走高促使资金重新评估风险收益比,更倾向配置长期债券。 欧洲股市表现更为疲弱。德国DAX指数下跌1.35%至25104.36点,法国CAC40指数下跌1.22%至7769.21点,英国富时100指数下跌0.79%至10458.5点。法国10年期国债收益率日内上涨逾15个基点。此前10月1日,法国10年期国债收益率曾升至4.96%,创2002年以来高位,法德利差扩大至133个基点。10月7日,法国10年期国债收益率再度上行,德国10年期国债收益率在3.48%至3.64%区间波动,意德利差约为130个基点。意大利公共债务占GDP比例高达138.6%至139%,法国2026年债务占比预计为119%,2027年预算依赖削减支出和增税,市场对此反应悲观,银行股和周边债券率先走低。STOXX 600指数受银行和科技股双重拖累,前一交易日欧洲科技股中的BESI因瑞银下调评级下跌8.5%,银行板块整体下跌3.3%。
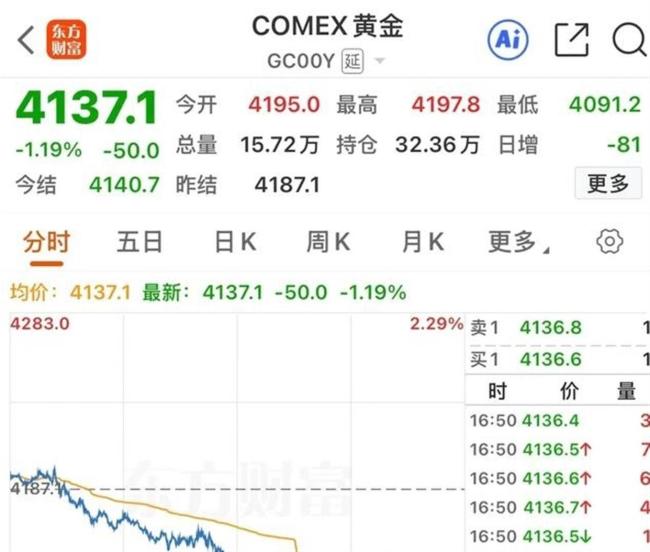
黄金与原油价格同步走低,但驱动因素各异。10月7日,现货黄金下跌1.28%至4110.52美元/盎司,COMEX黄金下跌1.20%至4136.70美元/盎司。盘中现货金一度下探至4074.88美元/盎司,纽约期金欧盘一度跌至4091.2美元/盎司。金价承压主要源于美元和美债收益率走高,持有黄金的机会成本随之上升。原油方面,WTI当月合约收于88.94美元/桶,下跌0.56%,布伦特原油收于100.95美元/桶,上涨0.37%。油价最初因中东局势紧张而走高,随后通胀预期升温推高美债收益率,收益率上行反过来压制黄金价格,同时油价处于高位引发获利了结,WTI油价回落至89美元/桶下方。 上述市场动态体现出复杂的传导链条:美债长端收益率突破关键水平,引发长久期科技股重估以及无息黄金承压;油价突破百元推升通胀预期,进一步削弱债券吸引力,对股市和黄金形成双重压制;欧洲财政利差扩大导致欧股跌幅超过美股,银行和周边债券首当其冲;存储芯片领域,HDD扩产打压希捷和西部数据,而DRAM/HBM及AI服务器需求紧平衡则对美光构成支撑。
A股国庆假期后开盘,外部因素并非仅仅是“美股下跌”这么简单。美债10年期收益率超过5%直接压制半导体、光通信和AI硬件的折现率;欧洲法国和意大利的利差主要通过风险偏好影响市场,并不直接作用于国内盈利;存储芯片需区分HDD、NAND、DRAM和HBM,东芝扩产不影响美光DRAM/HBM订单逻辑,希捷和西部数据的供给预期也不意味着A股存储板块会全面走弱。光通信方面,Lumentum、Coherent、康宁和Ciena的波动值得留意,高预期股票在利率上行期间容易被杀估值,国内光模块和CPO个股开盘半小时的成交及北向资金买卖方向更具参考意义。黄金股跟随外盘金价走势,但央行购金和实际利率回落可能产生反向对冲效应;原油链关注布油能否稳定在100美元/桶以上,中东消息变化频繁,WTI油价88.94美元/桶和布油100.95美元/桶的位置直接影响化工、油服和航运的成本预期。美股开盘集体下挫 半导体板块领跌! |
论坛热帖
在线投稿
-
相关阅读
-
寒露时节如何护心脑血管和呼吸道?医生提醒做好这几件事安稳过深秋
-
大学生青睐品牌市值蒸发超80% 中国市场连续下滑引关注
-
男子轻信网中奖九千万赴京兑奖失联三月 虚惊一场已平安回家
-
金镯子卖断货了 婚庆旺季需求激增导致一镯难求
-
胖东来盈利模式揭秘:踏实做事才能长久赚钱
-
假期补觉越睡越累?专家提醒:睡对比睡久更重要
-
境外贩卖人口黑产链曝光:单价10万到20万,电诈与人口贩卖交织
-
俄罗斯通报世卫不明原因肺炎进展 鼠疫研究机构员工确诊
-
入驻商铺
-
精彩图片
-

医生提醒:哈兰德狂人食谱不适合普通人,别盲目模仿
-

严重污染!印度首都河面漂浮大量有毒泡沫
-

金饰价格突破800元/克大关
-

绝美!北京朝霞遇到平流雾
-

美国给以色列派先遣队,援助的“萨德”也将启用?
-

以总理住宅遭无人机袭击 以方反应强烈
-

美政府紧急调查以色列报复伊朗计划外泄事件
-

以军袭击加沙地带北部拜特拉希亚地区已致73人死亡
-
新帖速递
-
寒露时节如何护心脑血管和呼吸道?医生提醒做好这几件事安稳过深秋
-
大学生青睐品牌市值蒸发超80% 中国市场连续下滑引关注
-
男子轻信网中奖九千万赴京兑奖失联三月 虚惊一场已平安回家
-
金镯子卖断货了 婚庆旺季需求激增导致一镯难求
-
胖东来盈利模式揭秘:踏实做事才能长久赚钱
-
假期补觉越睡越累?专家提醒:睡对比睡久更重要
-
境外贩卖人口黑产链曝光:单价10万到20万,电诈与人口贩卖交织
-
俄罗斯通报世卫不明原因肺炎进展 鼠疫研究机构员工确诊
精彩评论文明上网理性发言,请遵守评论服务协议
共0条评论