
 移动端
 微信公众号


AI泡沫破裂后哪些企业最受影响 政府救市还是市场自我调节
|
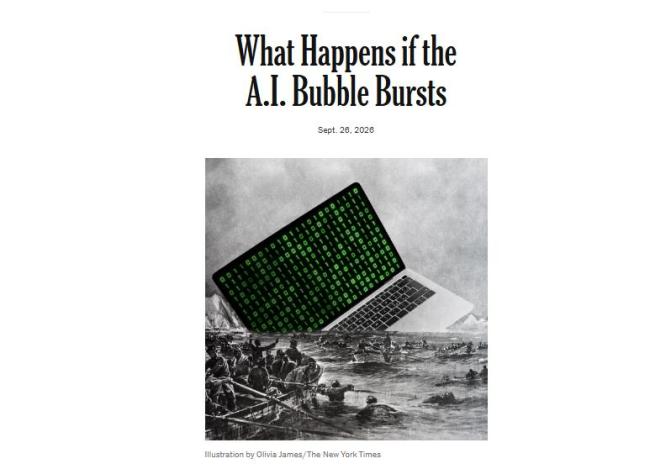
AI泡沫是否会破裂,眼下还没有定论。但一个更棘手的问题已在2026年9月下旬被美国摆上台面:假如这轮AI热潮真的降温,政府应当出手救助谁? 《纽约时报》9月26日刊发评论文章,将这一议题推向公开讨论。文章提及,OpenAI首席财务官萨拉·弗里尔与CEO萨姆·奥特曼此前曾建议由政府为AI融资提供"兜底"或扮演"最后保险人"的角色。这一表态把原本属于资本市场范畴的问题拉入了政策领域,也引发了关于AI是否已经变成"大到不能倒"行业的争论。 这种忧虑有其现实基础。近几年美国在AI领域投入了巨额资金,数据中心接连上马,芯片采购量庞大,云计算巨头不断扩展算力,资本开支节节攀升。美联储2026年7月公布的《货币政策报告》显示,今年第一季度美国企业固定投资按年率计算增长了11%,AI基础设施是主要拉动力量之一。与此同时,这类扩张对债务的依赖程度越来越高。据路透社9月22日报道,AI相关企业债券的利差已扩大至约115个基点,市场预测超大规模云服务商2027年的债务发行规模可能攀升到4200亿美元,较2026年增长约六成。 换言之,美国的AI热潮是靠借钱撑起来的,杠杆放大了其中的风险。这一幕容易让人想起当年引爆全球金融风暴的"次贷危机"。 一旦泡沫被刺破,冲击不会只停留在股市。估值下滑会拖累企业资本开支,继而波及芯片、服务器、数据中心以及电力基础设施。倘若这些项目本身就背负债务,压力还将进一步向金融市场传导。
但眼下的局面与2008年存在差异。美联储2026年的评估指出,美国金融体系整体上仍然稳健,银行资本状况良好,非金融企业和家庭债务占GDP的比重也处在较低水平。目前AI风险主要聚集在企业投资和资本市场层面,还没有像当年的次贷那样深度渗透进整个银行体系。 所以,AI泡沫若破裂,第一道考验会落在市场身上:如此庞大的资金投入,将来究竟能赚回多少?这也正是AI泡沫容易被误判之处。AI技术本身有价值,并不代表每一笔AI投资都站得住脚。2000年前后的互联网泡沫已经证明,一项伟大的技术完全可以与巨大的资本泡沫同时存在。互联网最终没有失败,但大量公司、商业模式和估值确实失败了。泡沫消退之后,技术保留了下来,资本则重新去寻找能产生回报的领域。 AI将来也可能出现类似的分化。假如模型能力持续提升、成本不断下降,企业大规模采用AI并带来显著的生产率增长,那么今天投在数据中心、芯片和算力上的钱或许会逐步获得回报。反过来,如果收入增长跟不上基础设施投入的步伐,企业压缩资本开支,投资者重新审视AI公司的盈利能力,市场就会启动重新定价。这种调整并不罕见,资本市场本来就会淘汰错误的投资。 接下来的问题更加难办:政府该如何面对这种调整?《纽约时报》的文章认为,AI泡沫的真正危险在于,整个产业已经被"大到不能倒"和"大到无法停止"的逻辑所绑架。泡沫一旦破裂,核心问题不是政府救不救,而是救什么——技术、经济体系,还是那些私人公司和投资者。文章强调,即便AI至关重要,也不能由此简单推出政府必须保护AI公司的结论,更不应默认要去保护投资者当下的资产负债表。 救AI技术和救AI资产价格是两码事。一家AI公司倒下,不等于AI技术就消失了。模型、人才、芯片订单、数据中心和客户都可能被其他企业接过去。政府需要考量的是,关键基础设施是否会因短期冲击而中断,金融体系是否会因企业集中违约而出现系统性风险。这些问题与替某家估值过高的公司兜底完全是两回事。
如果市场笃信政府最终必定出手,企业和投资者的行为就会随之改变。企业可能更敢于借债扩张,投资者可能更乐意接受高估值,因为最坏情况下的损失似乎有人兜着。风险并没有被消除,只是被延后了。 2008年的教训告诉我们,政府介入能够阻止金融风险演变为更大的经济灾难,但如何防止私人部门形成"最终有人兜底"的预期,同样至关重要。AI的特殊性在于它同时具备多重身份:新技术、热门资产、美国企业投资的重要增长引擎,以及科技竞争中的战略产业。身份越多,政策上就越难容许它失败,也越容易把"保护技术"和"保护资本"搅在一起。 因此,美国当下需要理清的不是AI是不是泡沫,而是假如泡沫真的来了,什么值得保,什么应当交给市场自行清算。美联储2026年7月的一项研究把AI对经济的影响划分为几个阶段:技术能力提升、成本下降、企业采用和投资增加,最后才是生产率和就业等宏观经济效果。目前前两步推进很快,最后一步还有待时间检验。 这说明,AI正在经历一场规模空前的提前下注。资本已经把未来数年乃至更长时间的增长预期,部分地写进了今天的数据中心、债券和公司估值之中。如果这些投资最终能产生足够的经济回报,今天的高投入或许只是提前建设基础设施;如果回报没能跟上,市场就不得不承受一轮重新定价。 真正棘手的是,当重新定价到来时,美国是否愿意让资本自己承担押错注的那部分代价。因为AI可以重要到不能放弃,却不必因此重要到不能失败。《纽约时报》提出的问题,更像是对未来的一次"压力测试"和"危机预案讨论",最终或许会归结为一个问题:假如AI泡沫真的破裂,我们到底想保住AI的未来,还是想保住今天押注AI的那些人?
|


论坛热帖
在线投稿
-
相关阅读
-
亚运会中国年轻选手表现亮眼 青春力量闪耀亚洲田径赛场
-
国务院食安办发布第三批食品安全典型案例 强化全链条监管
-
吉利控股与蔚来达成充换电战略合作 共推新能源补能体系建设
-
尹同跃谈保时捷情结:梦想打造中国版保时捷
-
西安村民菜地挖出金代经幢 文物部门介入引发关注
-
醉酒男中途下车溺亡 网约车司机被起诉索赔 法院驳回家属请求
-
韩国要求乌克兰道歉 乌方总统府与青瓦台回应引关注
-
赵今麦魏大勋主演都市剧《无可替代》央八开播
-
入驻商铺
-
精彩图片
-

医生提醒:哈兰德狂人食谱不适合普通人,别盲目模仿
-

严重污染!印度首都河面漂浮大量有毒泡沫
-

金饰价格突破800元/克大关
-

绝美!北京朝霞遇到平流雾
-

美国给以色列派先遣队,援助的“萨德”也将启用?
-

以总理住宅遭无人机袭击 以方反应强烈
-

美政府紧急调查以色列报复伊朗计划外泄事件
-

以军袭击加沙地带北部拜特拉希亚地区已致73人死亡
-
新帖速递
-
亚运会中国年轻选手表现亮眼 青春力量闪耀亚洲田径赛场
-
国务院食安办发布第三批食品安全典型案例 强化全链条监管
-
吉利控股与蔚来达成充换电战略合作 共推新能源补能体系建设
-
尹同跃谈保时捷情结:梦想打造中国版保时捷
-
西安村民菜地挖出金代经幢 文物部门介入引发关注
-
醉酒男中途下车溺亡 网约车司机被起诉索赔 法院驳回家属请求
-
韩国要求乌克兰道歉 乌方总统府与青瓦台回应引关注
-
赵今麦魏大勋主演都市剧《无可替代》央八开播
精彩评论文明上网理性发言,请遵守评论服务协议
共0条评论