 移动端
 微信公众号


84.5万买金观音不含金 三年维权最终获退款
|
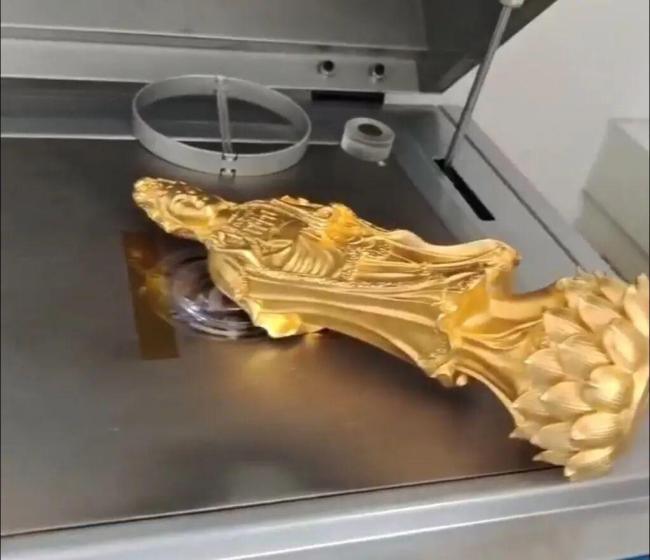
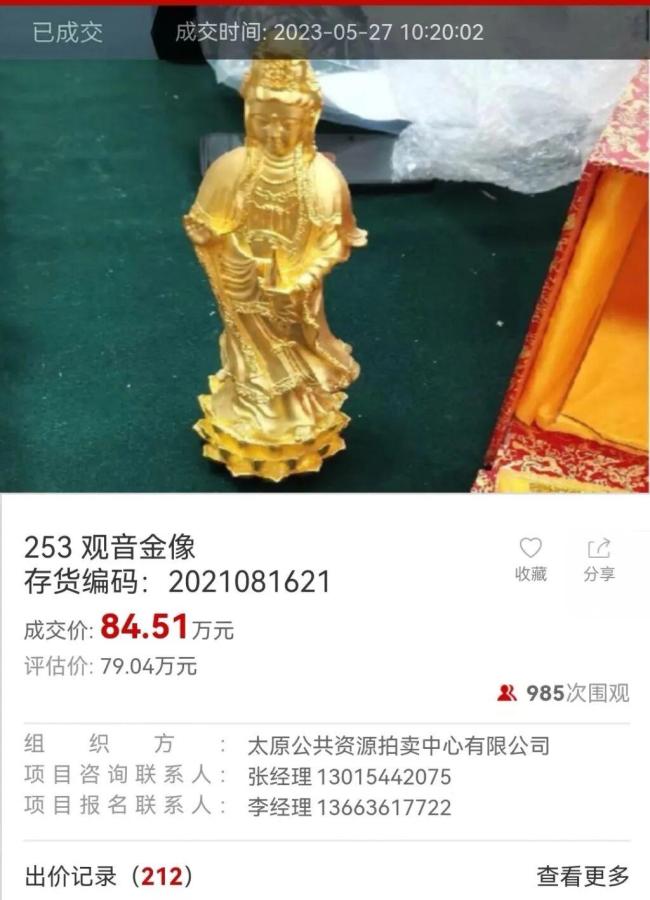
2023年5月,珠宝商邱先生通过太原公共资源拍卖中心有限公司竞得一批罚没物品,其中包含一尊“观音金像”。他回家后自行检测发现,这尊评估价为79万余元、以84.51万元拍得的所谓足金观音像实际上不含金,铜含量超过79.9%,锌含量为20.08%,银含量仅0.01%。 历经三年维权,邱先生最终追回了竞买该“观音金像”的款项。根据太原中院二审判决书,太原市小店区法院一审已判定解除原告邱先生与被告山西省财政厅预算评审中心之间的买卖合同关系,被告须退还邱先生84.51万元并支付相应利息。一审判决后,山西省财政厅预算评审中心向太原中院提起上诉,但上诉被驳回。 判决书披露,这尊“观音金像”是王某某于2012年以88万元购入,之后赠予太原某国企负责人,该负责人向纪委上报后,按指示将金像存放于公司财务室。2017年,该金像被检察机关认定为赃物并予以收缴,2021年入山西省财政厅公物仓。 这尊观音像如何从足金变为铜合金,目前仍不清楚。2026年9月18日,山西省财政厅预算评审中心工作人员称,已向上缴案涉金像的单位发函通报相关情况,但对方尚未回复。记者致电向该中心移送案涉金像的太原市尖草坪区检察院,电话无人接听。 据此前报道,2023年5月27日,受山西省财政厅预算评审中心委托,太原公拍对一批罚没物品按现状进行线上公开拍卖。上述标的物中包含一件“足金观音像”,评估报告显示该“观音金像”总重2000克,评估金额79.04万元,备注为“归入贵金属,足金”。 经过212次竞价,这尊“观音金像”最终由邱先生以84.51万元竞得。邱先生介绍,他在2023年5月27日和28日的拍卖会上共拍得90多件标的物,花费500多万元,其中金条居多,工艺品除这尊“观音金像”外还有几个小摆件。
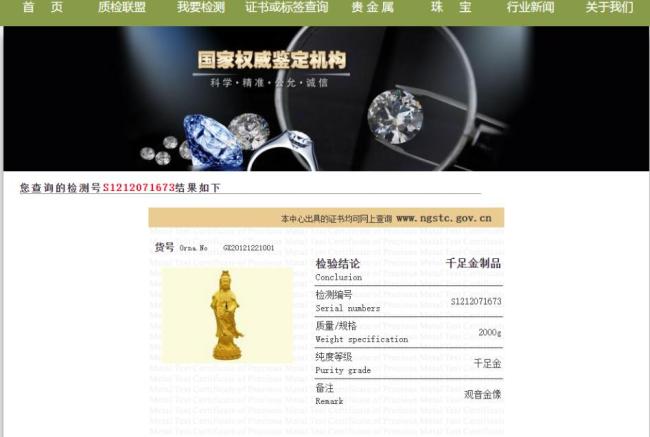
2023年6月5日下午3点45分左右,邱先生前往山西省财政厅公物仓交接所拍物件。由于拍品数量多且时间紧张,他未对所拍物件仔细查验。邱先生提到的鉴定证书由国家金银制品质量检验检测中心(南京)出具,在该中心官网输入证书上的检测编号和查询码即可查到该鉴定证书,检验结论为千足金制品,质量/规格2000克,纯度等级为千足金。 然而将拍品带回家后,邱先生发现“观音金像”存在掉色现象,经检测发现该“观音金像”铜含量超过79.9%,锌含量20.08%,银含量0.01%。随后,邱先生带着“观音金像”到山西省财政厅公物仓要求退款,遭到拒绝,邱先生将“观音金像”留在公物仓保卫室后离开。 此后经交涉,这尊“观音金像”在公证人员见证下被存入银行保险柜。邱先生信访无果后,于2024年5月将太原市公共资源拍卖中心有限公司、山西省财政厅预算评审中心及案涉财物评估公司诉至法院,请求判令被告退还拍卖款84.51万元并支付相应利息,同时判令被告支付拍卖款三倍赔偿等。 一审中,法院查明了案涉“观音金像”的来历。2017年5月14日,太原市尖草坪区检察院出具的不起诉决定书载明:2007年被不起诉人王某某以昌某公司名义从太原市新某实业有限公司承揽了一棚户区改造工程,为使工程款顺利结算,2012年12月,王某某让其姐姐在中国银行滨河支行订购了一尊金像(价值88万元),2013年1月,王某某将金像送给时任新某公司总经理柳某某,希望柳某某帮忙尽快结算工程款,柳某某收到金像后上交太原市国资委纪委,太原市国资委纪委让柳某某将金像交到新某公司财务室保管。 中国银行太原滨河支行贵金属销售单显示,产品名称为观音金像,出售日期为2012年12月18日,客户名称为个人,重量2000克,单价88万元。贵金属鉴定证书显示,检验结论为千足金制品,质量/规格2000克,纯度等级为千足金。 2017年6月13日,太原市尖草坪区检察院认定案涉金像为赃物,经检察长批准,决定依法上缴财政。2021年7月13日,经太原市尖草坪区检察院提出,太原市尖草坪区价格认证中心出具价格认定结论书,认定观音金像为2000克,总价88万元。2021年8月16日,太原市尖草坪区检察院将该观音金像移送被告山西省财政厅预算评审中心。2021年8月17日山西省财政厅公物仓入库登记。
一审法院认为,本案争议焦点在于:原告邱先生存放于银行保险柜中的“金像”与其通过竞拍购得的金像是否为同一物品;如为同一物品,“金像”的材质和成分是否属于贵金属足金。太原市公安司法鉴定中心出具的鉴定书显示,鉴定意见为检材照片和样本照片中涉案观音像同一。在被告山西省财政厅预算评审中心未能提交相反证据佐证的情况下,上述鉴定书的鉴定结论尚无证据可以推翻,一审法院予以采信。 最终,一审法院判令被告山西省财政厅预算评审中心退还邱先生拍卖款845100元并支付相应利息,同时原告邱先生应返还被告山西省财政厅预算评审中心案涉金像。对于原告邱先生要求三倍赔偿的诉讼请求,因现有证据不足以证明被告山西省财政厅预算评审中心存在欺诈故意或重大过失,一审法院不予支持。 一审宣判后,山西省财政厅预算评审中心上诉至太原中院,以“一审判决认定事实不清,适用法律错误”等为由,请求二审法院驳回邱先生全部诉请或发回一审法院重审。太原中院二审查明的事实与一审一致,法院予以确认。 太原中院认为,关于本案法律关系,拍卖合同是一种特殊的买卖合同,既具有一般买卖合同的属性,又因缔约过程采用拍卖方式而具有独特属性,其与买卖合同并非非此即彼的关系。在拍卖法律关系中,存在拍卖合同、委托合同、买卖合同等多种法律关系的竞合。《拍卖法》规定,拍卖当事人包括拍卖人、委托人、竞买人、买受人,故作为委托人的上诉人、作为买受人的被上诉人邱先生、作为拍卖人的太原公拍均为拍卖当事人,各方均应按照拍卖规则及买卖合同的规定全面履行自己的义务。 关于山西省财政厅预算评审中心提出的“瑕疵不担保”原则,太原中院认为,本案中,上诉人作为案涉观音金像的出卖人,负有质量瑕疵担保义务。其在委托太原拍卖公司对外发布拍卖公告前,已经振华评估公司评估,并称拍品为观音金像,但经一审法院委托鉴定,标的物质量与拍卖公示信息严重不符。 最终,太原中院判决驳回上诉,维持原判。
|
论坛热帖
在线投稿
-
相关阅读
-
女子洗澡感染肺部细菌 旧花洒竟是隐藏的细菌温床
-
专家提醒:中国经济要防过度内卷,推动有序竞争
-
女子深夜骑行疑遭多只野狗袭击身亡 现场细节曝光
-
女子起诉离婚4次均被驳回 长子曾以死相劝
-
国乒亚运首日四战全胜 王楚钦比分被官网弄错 年轻阵容表现亮眼
-
北京奥运背包18年后亮相名古屋亚运会 质量获网友点赞
-
男子试驾电摩失控致多人受伤 摩博会现场突发事故引关注
-
厦门旅游五天四晚攻略:感受国际氛围感,邂逅大海与美好日常
-
入驻商铺
-
精彩图片
-

医生提醒:哈兰德狂人食谱不适合普通人,别盲目模仿
-

严重污染!印度首都河面漂浮大量有毒泡沫
-

金饰价格突破800元/克大关
-

绝美!北京朝霞遇到平流雾
-

美国给以色列派先遣队,援助的“萨德”也将启用?
-

以总理住宅遭无人机袭击 以方反应强烈
-

美政府紧急调查以色列报复伊朗计划外泄事件
-

以军袭击加沙地带北部拜特拉希亚地区已致73人死亡
-
新帖速递
-
女子洗澡感染肺部细菌 旧花洒竟是隐藏的细菌温床
-
专家提醒:中国经济要防过度内卷,推动有序竞争
-
女子深夜骑行疑遭多只野狗袭击身亡 现场细节曝光
-
女子起诉离婚4次均被驳回 长子曾以死相劝
-
国乒亚运首日四战全胜 王楚钦比分被官网弄错 年轻阵容表现亮眼
-
北京奥运背包18年后亮相名古屋亚运会 质量获网友点赞
-
男子试驾电摩失控致多人受伤 摩博会现场突发事故引关注
-
厦门旅游五天四晚攻略:感受国际氛围感,邂逅大海与美好日常
精彩评论文明上网理性发言,请遵守评论服务协议
共0条评论