 移动端
 微信公众号


美股今年能否突破8000点 强劲盈利周期成关键动力
|
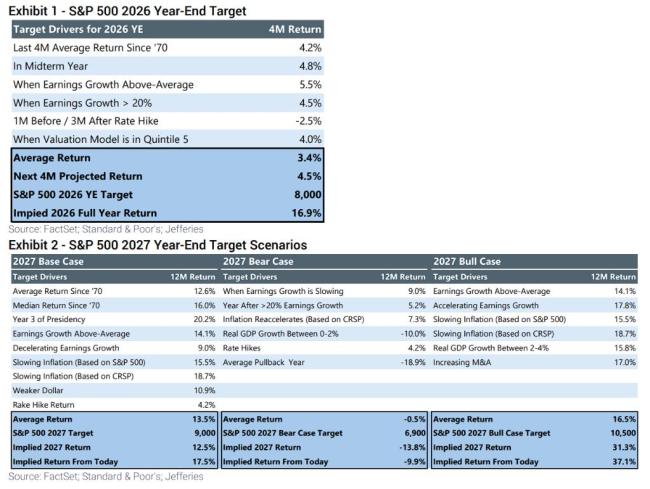
杰富瑞在9月14日发布的最新研报中发出警告,敦促投资者不要与当前的盈利周期对抗,认为华尔街可能严重低估了这轮盈利扩张的爆发力。在人工智能投资热潮与企业盈利超预期增长的双重推动下,该行预计标普500指数将在2026年底攀升至8000点,并于2027年进一步触及9000点。
尽管10年期美债收益率走高、通胀粘性以及中期选举等宏观不利因素依然存在,但杰富瑞强调企业基本面仍将是回报的核心决定因素。在一个盈利增速超过历史平均水平两倍以上的周期里,逆盈利趋势而动是危险的。
杰富瑞指出,AI驱动的盈利扩张正从“七巨头”向更广泛的市场扩散,这为市场奠定了更扎实的基础。投资者应聚焦科技、金融、医疗保健和材料等盈利修正强劲且具备宏观支撑的板块,在估值收缩的忧虑中把握这一罕见的盈利超级周期。不过,该行也提示了两大核心风险:其一,AI相关公司盈利增长出现实质性放缓,这将从根本上动摇牛市逻辑;其二,10年期美债收益率持续攀升,将通过估值压缩途径对股市形成系统性压力。
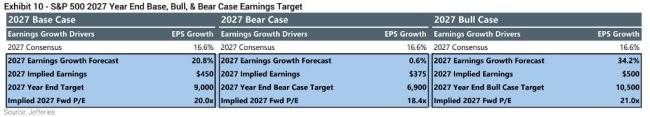
杰富瑞的基准预测相当激进,且完全由盈利驱动。报告给出的2026年底标普500目标价为8000点,对应每股收益373美元(同比增长35%,显著高于市场共识的29%)以及21.5倍市盈率。展望2027年,基准情形下指数将升至9000点,基于450美元的EPS(增长20.8%)和20.0倍市盈率。在最乐观的“牛市”情境中,2027年标普500甚至有望突破10500点(EPS达500美元,增长34.2%);而在盈利大幅放缓的“熊市”情境下,指数可能跌至6900点。
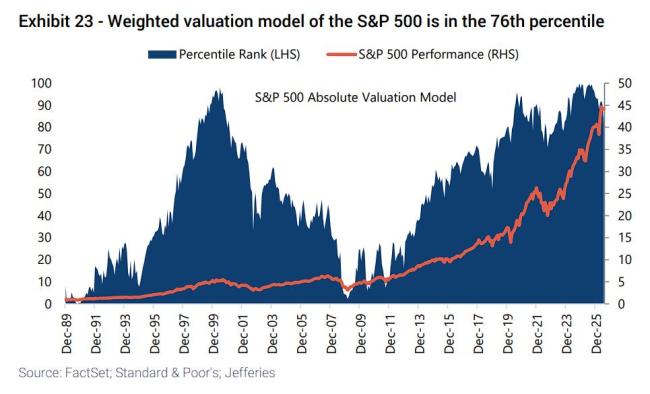
该行的核心逻辑是,市场正在定价标普500连续五年实现两位数、高于平均水平的回报,这自1970年以来仅在1995至1999年科技繁荣后期出现过。只要盈利预期保持强劲,当前估值水平(加权模型处于第76百分位)便处于可控范围。
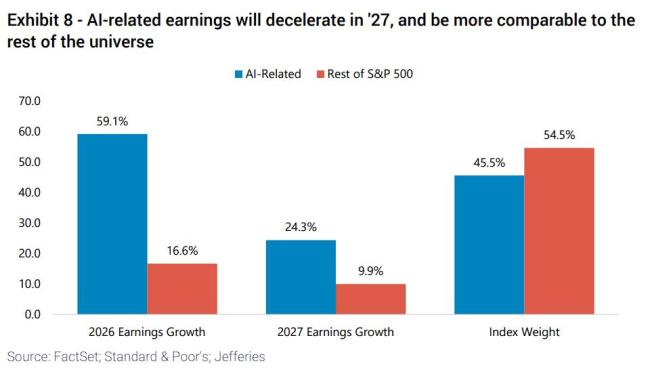
报告最关键的论点是,市场对盈利周期力量的系统性低估依然存在,上调空间仍然可观。盈利故事的核心仍是人工智能,但它已不再局限于少数巨头。数据显示,标普500中约46%的权重对AI和数据中心支出存在直接或间接敞口,这些AI关联企业今年盈利预计将飙升60%,到2027年放缓至24%。
与此同时,市场广度正在明显改善。尽管“七巨头”2026年盈利预期高达45%,但标普500其余成分股的盈利预期也已大幅提升至约24%。到2027年,预计超过40%的标普500成分股将迎来盈利加速。这种跨行业的盈利与销售预期上修,表明基本面正变得更加健康且多元化。
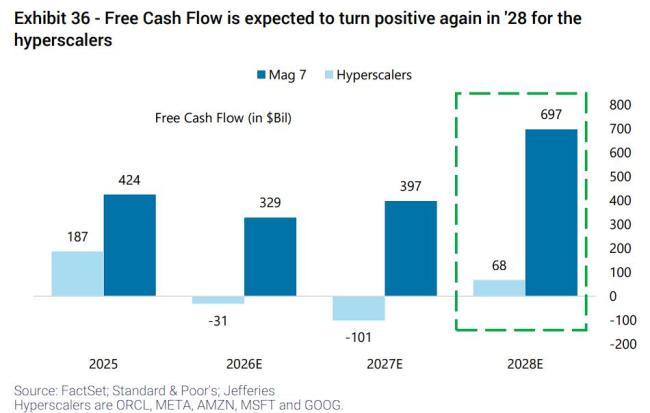
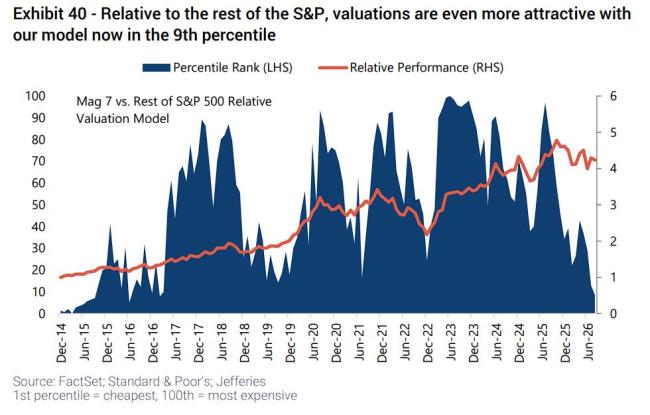
虽然“七巨头”仍占标普500约33%的权重,但支撑其跑赢大盘的环境正变得愈发复杂。由于AI投资规模创下纪录,“七巨头”目前占标普500总资本支出的约40%(2023年6月仅为16%),这导致超大规模云服务商的自由现金流转为负值,且预计要到2028年才能恢复。此外,该群体的盈利增速预计将从2026年的45%放缓至2027年的17%。对逆向投资者而言,好消息是“七巨头”的估值已大幅重置。从绝对估值看,该群体目前处于第43百分位,为2023年1月以来最低;相对于标普500其余部分,其相对估值已从一年前的第98百分位骤降至如今的第9百分位。
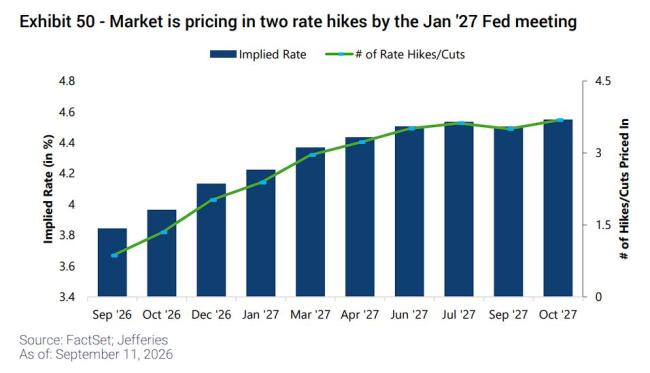
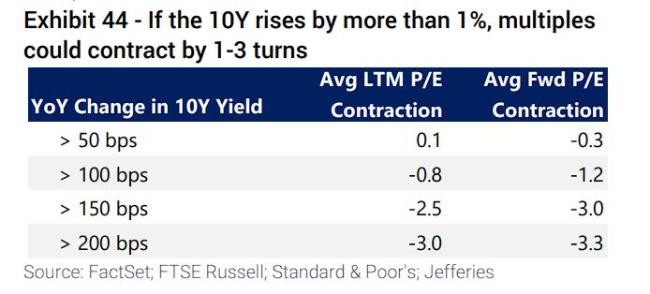
美联储方面,市场目前定价9月加息概率约为85%,2027年1月前再加息一次的概率约为83%,但终端利率仅比当前水平高出约50至75个基点。杰富瑞经济学家Tom Simons持相反观点,认为美联储今年可能无需加息,并预计政策预期将在年内转向降息。该行认为,宏观层面的真正威胁并非美联储的短期动作,而是长期借贷成本。历史经验显示,当10年期美债收益率在12个月内上升超过100个基点时,市盈率通常会收缩至少1个倍数(今年以来收益率已上升逾60个基点)。更深层的危机在于不断恶化的财政状况:美国国债已突破40万亿美元,过去五年总债务偿还成本从约3500亿美元激增至超过1.1万亿美元,已与年度国防开支相当。国会预算办公室预计,联邦赤字将在2026年达到约1.9万亿美元,到2036年将增至约3.1万亿美元。这种持续的赤字支出和巨额科技债发行将对长期收益率构成上行压力,可能迫使估值进一步收缩。 面对粘性通胀和即将到来的中期选举,杰富瑞认为无需过度恐慌。报告指出,当前环境更类似于1980年代末至1990年代初以及2000年代中期,而非1970年代的“大通胀”时代。历史数据显示,在这两个类似时期,标普500年均回报率分别约为17%和15%,投资者在通胀高于目标的环境下依然获得了丰厚回报。政治层面,预测市场显示中期选举后极有可能出现“分裂的国会”,最可能的结果是分裂政府。杰富瑞认为,历史数据表明立法僵局往往能减少政策不确定性,这对风险资产构成利好。中期选举后一年里,标普500平均回报率高达13%。自1978年以来,中期选举后12个月标普500平均回报率为13.1%,中位数同样为13.1%,均显著高于历史平均水平。选举后表现最强的板块通常是科技、可选消费和材料。 |
论坛热帖
在线投稿
-
相关阅读
-
南博受赠文物事件处理结果公布 徐湖平获刑3年罚20万
-
国盛民安养老补贴惠民工程是骗局 官方提醒警惕假冒诈骗
-
女婴月子中心死亡 家属质疑护理资质 涉事机构注资仅5万
-
女子吐槽商场女厕装监控引热议 商场回应已拆除
-
食堂员工言行不当被停岗 高三学生宵夜供应保障引争议
-
医护夫妇5100米高原紧急救人 职业本能展现责任担当
-
WAIC2026观察:AI智能体手机风口来袭,存量手机市场迎来新变局
-
市民捡到超10万元财物归还失主婉拒酬谢 诚信善举感动众人
-
入驻商铺
-
精彩图片
-

医生提醒:哈兰德狂人食谱不适合普通人,别盲目模仿
-

严重污染!印度首都河面漂浮大量有毒泡沫
-

金饰价格突破800元/克大关
-

绝美!北京朝霞遇到平流雾
-

美国给以色列派先遣队,援助的“萨德”也将启用?
-

以总理住宅遭无人机袭击 以方反应强烈
-

美政府紧急调查以色列报复伊朗计划外泄事件
-

以军袭击加沙地带北部拜特拉希亚地区已致73人死亡
-
新帖速递
-
南博受赠文物事件处理结果公布 徐湖平获刑3年罚20万
-
国盛民安养老补贴惠民工程是骗局 官方提醒警惕假冒诈骗
-
女婴月子中心死亡 家属质疑护理资质 涉事机构注资仅5万
-
女子吐槽商场女厕装监控引热议 商场回应已拆除
-
食堂员工言行不当被停岗 高三学生宵夜供应保障引争议
-
医护夫妇5100米高原紧急救人 职业本能展现责任担当
-
WAIC2026观察:AI智能体手机风口来袭,存量手机市场迎来新变局
-
市民捡到超10万元财物归还失主婉拒酬谢 诚信善举感动众人
精彩评论文明上网理性发言,请遵守评论服务协议
共0条评论