 移动端
 微信公众号


抗癌药卖出百亿元后海外试验未达标 市场担忧增长见顶
|
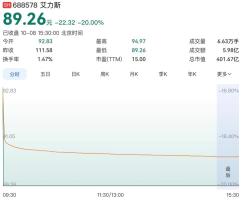
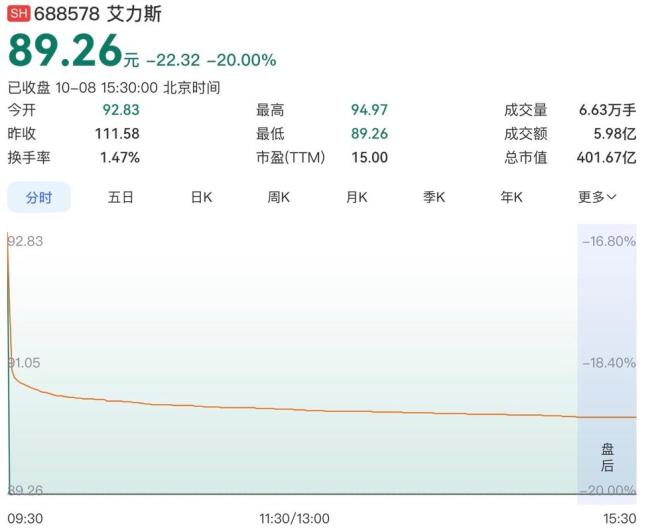
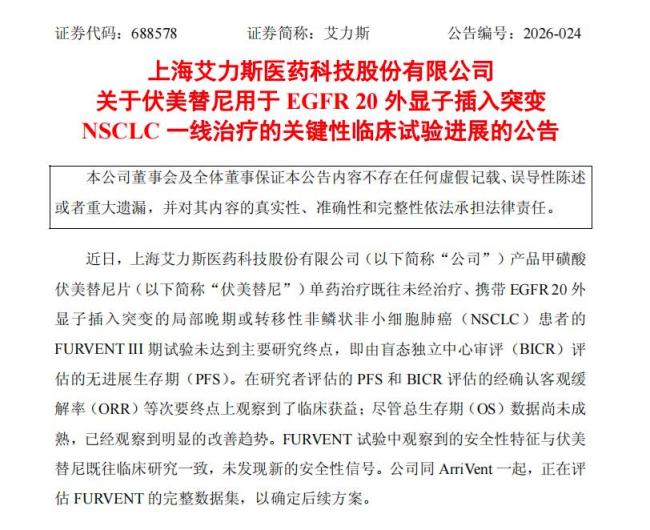
艾力斯公司近日遭遇重大挫折,其核心产品伏美替尼在海外关键III期临床试验中未能达到主要研究终点,引发股价连续下跌。10月8日,公司股价开盘即跌停,收盘报89.26元/股,市值缩水至401.67亿元。次日跌势未止,午盘时跌幅接近10%,市值进一步降至362亿元。 艾力斯发布公告说明,伏美替尼用于EGFR 20外显子插入突变非小细胞肺癌一线治疗的全球III期FURVENT试验结果未达预期。尽管公司强调这并不代表现有适应症失效或立即丧失盈利能力,但市场反应依然剧烈。原因在于伏美替尼几乎撑起了艾力斯的整体业绩。今年上半年,公司营业收入达33.20亿元,其中伏美替尼贡献31.38亿元,占比逾94%;净利润15.41亿元,同比增长46.57%。
此次试验失败不仅阻碍了伏美替尼进军海外市场、开拓新增长空间的步伐,也令市场对这款50亿元级大单品的未来增长前景产生忧虑。伏美替尼是艾力斯自主研发的第三代EGFR-TKI,自2021年在国内获批上市以来,逐步成长为公司的绝对支柱产品。2025年销售额达到51.2亿元,今年上半年进一步增长至31.38亿元,五年累计营收已突破百亿元。与之形成鲜明对比的是,公司第二大产品戈来雷塞收入仅1.30亿元,普拉替尼收入约5171万元。 从这一收入结构来看,艾力斯亟待解决的问题是如何证明伏美替尼仍具备持续增长的能力。这正是FURVENT试验的关键意义所在。该试验是一项全球性、关键性、三臂Ⅲ期临床研究,由艾力斯与海外合作伙伴ArriVent联合推进,旨在评估伏美替尼用于携带20外显子插入突变(20ins)的局部晚期或转移性非鳞状NSCLC患者一线治疗的效果。结果显示,伏美替尼组的中位无进展生存期(PFS)虽略优于对照组,但差异未达到统计学显著性,最终未能触及主要研究终点。
不过,这并不代表伏美替尼完全无效,其他指标仍体现出一定的临床获益,整体生存期(OS)数据尚不成熟。但注册性III期试验主要终点未达标,意味着伏美替尼拓展新适应症及进一步打开海外市场的预期亟需重新审视。此前,艾力斯持续围绕伏美替尼进行布局加码,截至今年6月底,公司在该产品EGFR 20外显子插入突变适应症项目上的累计投入约2.13亿元,其中一线治疗项目仍处于III期阶段。 在国内市场,第三代EGFR-TKI赛道的竞争日趋激烈,艾力斯需直面阿斯利康奥希替尼、翰森制药阿美替尼、贝达药业贝福替尼等对手。这意味着伏美替尼若要维持高速增长,不能仅依赖既有适应症的自然放量,还需借助适应症扩展、海外市场开拓以及后续产品的接力支撑。
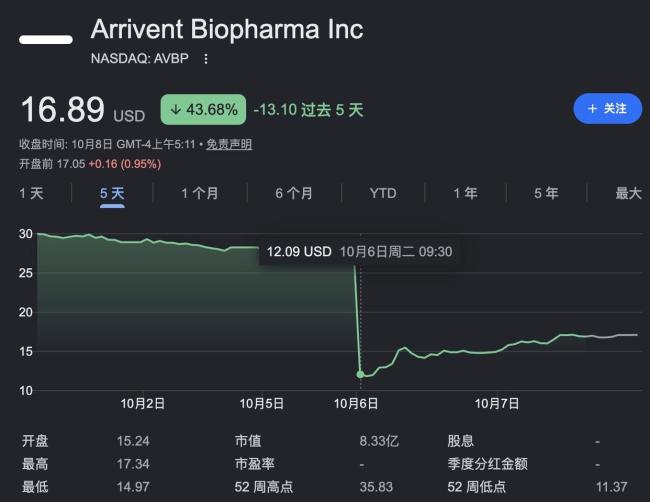
艾力斯已将伏美替尼在中国大陆及港澳台以外地区的开发、生产和商业化权益授权给美国生物制药公司ArriVent。该交易涵盖4000万美元首付款、最高7.65亿美元研发及销售里程碑款、销售提成以及ArriVent一定比例的股权。ArriVent获得了高瓴资本等多家知名投资机构的支持。如今FURVENT主要终点未能达标,受影响的不仅是艾力斯未来可能取得的海外收入,也包括ArriVent的运营规划。对艾力斯来说,挑战不仅在于减少多少收益,更在于如何在伏美替尼之后培育出新的增长引擎。 |
论坛热帖
在线投稿
-
相关阅读
-
工地挖出10多吨千年古钱币 巨额财富重见天日
-
中国天眼发现首例原生演化脉冲星三体系统
-
新郎婚礼当天就医后离世 病历已封存 具体原因待鉴定
-
男子夜间抓黄鳝被短尾蝮蛇咬伤 医生:经对症处理症状已有效控制
-
4名员工午休被飞进办公室的蝙蝠咬伤,医生提醒当心传染风险
-
山西精诚矿业瞒报矿工死亡案一审宣判 82人遇难 沁源县应急管理局局长等人被追责
-
AI结合量子计算推动医疗变革 精准医疗迎来新突破
-
昔日顶级业主近乎清仓,重资产酒店模式为何走下神坛
-
入驻商铺
-
精彩图片
-

医生提醒:哈兰德狂人食谱不适合普通人,别盲目模仿
-

严重污染!印度首都河面漂浮大量有毒泡沫
-

金饰价格突破800元/克大关
-

绝美!北京朝霞遇到平流雾
-

美国给以色列派先遣队,援助的“萨德”也将启用?
-

以总理住宅遭无人机袭击 以方反应强烈
-

美政府紧急调查以色列报复伊朗计划外泄事件
-

以军袭击加沙地带北部拜特拉希亚地区已致73人死亡
-
新帖速递
-
工地挖出10多吨千年古钱币 巨额财富重见天日
-
中国天眼发现首例原生演化脉冲星三体系统
-
新郎婚礼当天就医后离世 病历已封存 具体原因待鉴定
-
男子夜间抓黄鳝被短尾蝮蛇咬伤 医生:经对症处理症状已有效控制
-
4名员工午休被飞进办公室的蝙蝠咬伤,医生提醒当心传染风险
-
山西精诚矿业瞒报矿工死亡案一审宣判 82人遇难 沁源县应急管理局局长等人被追责
-
AI结合量子计算推动医疗变革 精准医疗迎来新突破
-
昔日顶级业主近乎清仓,重资产酒店模式为何走下神坛
精彩评论文明上网理性发言,请遵守评论服务协议
共0条评论