 移动端
 微信公众号


银行要求员工清空朋友圈广告,新规推动营销方式变革
|
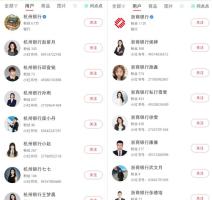
银行一线客户经理近日在社交平台反映,目前已被要求使用企业微信,并且每天需要上报新增企业微信好友的数量。有员工坦言:“私域流量没有了,考核指标的压力却一点没减少。” 随着《金融产品网络营销管理办法》正式实施,银行零售营销的底层逻辑正在发生转变。一方面,营销话术、素材以及投放权限全部收归总行,一线营销人员只能在审核通过的范围内进行表达;另一方面,营销的主阵地从员工个人社交账号转移至企业微信,部分银行还开始尝试在社交平台上运营经官方认证的员工个人号。与此同时,第三方合作被压缩为“技术通道”,资源加速向银行自营平台回流。 按照新规要求,营销人员只能使用总行审核确定的内容开展营销。金融机构须建立包含总部统筹管理、审批备案及合规审查等环节的审核机制。营销人员若通过公众号、直播、短视频等渠道营销金融产品,必须使用经金融机构审核确定的网络营销内容。一线人员表示,今后只能转发公众号发布的信息,不能再添加任何个人话术,与客户沟通时,所有营销内容都必须在总行审批通过的话术范围内进行,不允许自行“添油加醋”。 易观千帆银行保险业研究总监陈毛川分析认为,新规下银行营销的分工可以概括为“内容收权、执行下沉、行为留痕”。总行成为唯一的内容出口,分行承担执行、监督和初审职责,客户经理则转向合规触达与客户经营。 某城商行负责人透露,在新规落地之前,银行已针对可能违规的内容以及各平台上以银行名义开展营销的账号进行了多轮排查,并建立了发布前的审核机制,合作方的营销素材同样需要经过消保、合规、办公室等多个部门把关。一份银行内部通知明确了一线营销的新要求:限期清理朋友圈、小红书、抖音等全平台的产品营销内容,客户产品营销回复统一通过企业微信进行,禁止在个人微信发送营销信息,全面推进尚未添加企业微信的客户完成添加,以确保服务衔接。 金融营销专家、盈天地(上海)智能科技有限公司创始人王洪志认为,银行推广企业微信运营并不等同于禁止员工使用个人微信营销。新规的核心要求是“本机构上岗人员、持证授权人员”才能展业,且须全程留痕。银行大力推广企业微信,主要考量在于保护数据资产,防止客户经理离职时带走客户资源。也有部分银行采取了“一刀切”的方式,禁止使用个人账号开展营销。 部分银行已将企业微信添加量纳入考核指标,要求覆盖率达到90%以上,未达标则面临罚款。事实上,企业微信的考核并非新规实施后才出现。一位国有大行客户经理表示,其所在银行从去年起就开始布局企业微信,目前考核重点已从添加量转向有效经营,但通过企业微信添加客户的过程并不顺畅,只有部分客户愿意迁移至企微。 王洪志坦言,企业微信账号带有明确的机构后缀,缺少个人情感社交的属性,可能导致客户不愿深入交流或表达真实需求,从而影响深度信任的建立。相比之下,个人微信更具亲和力,有利于维护高净值客户的私密沟通。微信生态体系能够打通视频号、企业微信、公众号、朋友圈等渠道,将数据统一回流至银行的私域运营体系。 在监管方面,有银行员工表示,行内已有通报案例,涉及发布未经审核的营销内容,违规者会被扣绩效、通报批评,审核环节日益规范,基本没有擦边空间,且留痕可追溯,员工不敢违规。 今年以来,在小红书等社交平台上,多家银行员工以“XX银行XXX”的名义开设个人账号发布帖子。这些账号均获得所属银行的官方认证,并明确披露所在分支行、执业证编号等个人信息。某银行运营部门相关人士表示,营销新规属于较为宽泛的规定,细则层面仍有不少值得推敲之处,银行员工开设具备官方认证的个人账号是一种探索尝试。 王洪志建议,金融机构应构建“公域宣发+私域转化”的闭环营销体系,借助视频号、抖音、小红书、微信生态、网点及手机银行六大渠道,将分散的流量统一回流至银行自有数据库,从而形成可持续增长的私域资产。 在新规影响下,整个银行营销合作生态都在重新划定边界。银行对委托营销的第三方合作渠道实施更严格的白名单管理,只有通过资质审核并纳入官方合作名录的平台,才能承接银行的营销投放业务。短期来看,行业面临洗牌,长期则趋向“正经钱找正经渠道”。不合规的中小流量方将被清出市场,资金方话语权回升,头部平台从“流量贩子”向“合规分发方”转型。 根据新规要求,第三方平台只能承担前端导流的技术通道角色,产品转化、客户服务、适当性匹配等核心环节必须在银行自营体系内完成,跳转链路也必须直达自营平台,不得在第三方之间层层中转。陈毛川观察到,银行在自营渠道的投入呈现结构性增加的特征,原先分散在外部投流、第三方引流、冗余小程序上的资源,被重新集中到自营主渠道和合规运营能力建设上。 当营销主阵地全面收缩至自营渠道,银行之间的能力差距也被迅速放大。中小银行普遍面临自营APP用户基数较小、科技与内容投入有限、持证营销人才不足等困境,同时还要承受自营理财压降、优质外部合作资源被挤压的双重压力。陈毛川指出,中小银行的出路不在于跟大行拼流量,而在于将本地客群洞察与场景深耕、区域亲和力、主平台集中、微信小程序联动等优势,转化为自营主APP的月活跃用户数。 针对新规下银行营销的实操难点,陈毛川强调,最大的挑战可能在于内容生产与合规审查的耦合能力,以及组织协同的重构。银行过去将内容、投放等业务外包给第三方,在新规下显然已不再适用,现在必须自建一套涵盖“内容生产+组织协同+内部审核+留档审计”的全链条能力。 王洪志认为,营销新规对自身数字化转型能力建设不足、长期依赖外部公域流量的银行冲击较大,但对已具备一定数字化经营能力的银行影响有限。行业共识仍趋向于由总行统一通过远程银行提供标准化服务,利用数据分层筛选客群,通过手机银行、官微、外呼、智能外呼、企业微信等工具批量触达长尾客户,将人均服务产能提升至服务2万人甚至更多;客户通过提级机制成为高净值客户后,再回流至线下网点或私行团队,实现点对点的精准经营。
|

论坛热帖
在线投稿
-
相关阅读
-
白宫新发言人上任5天被解雇 创最短任期纪录
-
北京今天大雨局地暴雨 雨后北风较大注意防范
-
女子卧室监控取证丈夫出轨为何不被法院采信?本人回应离婚案证据争议
-
胡先煦搓澡被认出,《醉梦》开播引争议:刘诗诗演技遭吐槽,李沁表现引关注
-
樊振东主动给刘丁硕当过场外指导,两人从挚友到隔空对立,恩怨始末揭秘
-
人民日报发布不同年龄段孩子心理特点与养育重点,家长建议收藏
-
上海徐浦大桥多车相撞致1死2伤,目击者讲述现场:轿车侧翻隔离墩飞出
-
陈赫回应王祖蓝回归奔跑吧 王祖蓝广州录制李晨郑恺硬扛孟子义李昀
-
入驻商铺
-
精彩图片
-

医生提醒:哈兰德狂人食谱不适合普通人,别盲目模仿
-

严重污染!印度首都河面漂浮大量有毒泡沫
-

金饰价格突破800元/克大关
-

绝美!北京朝霞遇到平流雾
-

美国给以色列派先遣队,援助的“萨德”也将启用?
-

以总理住宅遭无人机袭击 以方反应强烈
-

美政府紧急调查以色列报复伊朗计划外泄事件
-

以军袭击加沙地带北部拜特拉希亚地区已致73人死亡
-
新帖速递
-
白宫新发言人上任5天被解雇 创最短任期纪录
-
北京今天大雨局地暴雨 雨后北风较大注意防范
-
女子卧室监控取证丈夫出轨为何不被法院采信?本人回应离婚案证据争议
-
胡先煦搓澡被认出,《醉梦》开播引争议:刘诗诗演技遭吐槽,李沁表现引关注
-
樊振东主动给刘丁硕当过场外指导,两人从挚友到隔空对立,恩怨始末揭秘
-
人民日报发布不同年龄段孩子心理特点与养育重点,家长建议收藏
-
上海徐浦大桥多车相撞致1死2伤,目击者讲述现场:轿车侧翻隔离墩飞出
-
陈赫回应王祖蓝回归奔跑吧 王祖蓝广州录制李晨郑恺硬扛孟子义李昀
精彩评论文明上网理性发言,请遵守评论服务协议
共0条评论