 移动端
 微信公众号


中国能源转型带来新优势,开始反向拿捏能源定价权了吗
|
我近期目睹了一个场景,它让我感到既亲切又似乎有些疏远。在2022到2023年期间,由于美伊冲突的持续,国际油价不断上涨,同时柴油和化肥在全球市场的供应也变得紧张。不少国家的企业开始应对原料采购难题、运费飙升以及库存管理的压力。然而,在同一时间段,中国的制造业和供应链在价格谈判上显得更为淡定自若。 这种差异并非源于某个孤立的事件,而是中国过去十多年里不断推进的能源结构改革。中国并非靠运气,而是早早对关键环节进行了优化升级。 情况是这样的:1993年,中国转为石油进口国,并逐步成为全球最大的石油进口国之一。但进口量的增长并没有转化为定价影响力。长期以来,中国主要是被动地跟随国际油价,通过贸易途径、库存调控和下游需求的灵活性来抵消成本压力,而非直接左右价格。 这次能源危机让这种“被动”姿态更加突出,同时也彰显了转型的实效。美伊冲突把国际油价推高到每桶约100美元,全球柴油和化肥出现短缺或供应吃紧。但中国的能源供应并未随之同步波动。 从需求角度来看,中国汽车市场中新能源车的占比不断上升,从而降低了对传统成品油的需求。从2023年起,新能源车在新车销量中的比例超过了50%,在公路上行驶的车辆中新能源车约占14%。这虽然不代表能立刻完全脱离石油,但在这关键几年里,它带来了需求曲线的转折点。 这种转变在危机时刻被进一步放大。数据显示,需求结构调整后,第二季度每天能减少150万桶原油的消耗,为市场冲击提供了缓冲,缓解了“被动应对”的压力。 另一个常被忽视的领域是化肥和化工产品的原料来源。在一些国际地区,习惯使用石油或天然气作为化工原料,而在中国,煤基路径更普遍。当从中东进口的化肥中断时,部分地区才认识到中国可能更依赖煤炭。这说明煤化工在中国已是一种切实可行的选项,虽然实施起来并不简单,但已非单纯的理论。它的价值在于,当地缘政治干扰某条供应链时,另一条链条仍能运转,维持生产的连续性。 转向供给端,中国更像是将能源系统分解成多个“灵活组件”。电力在经济中的比重增加,风电、光伏等可再生能源在过去十多年里稳步发展。这意味着石油价格的外部冲击不再像以往那样直接波及所有终端用能领域。
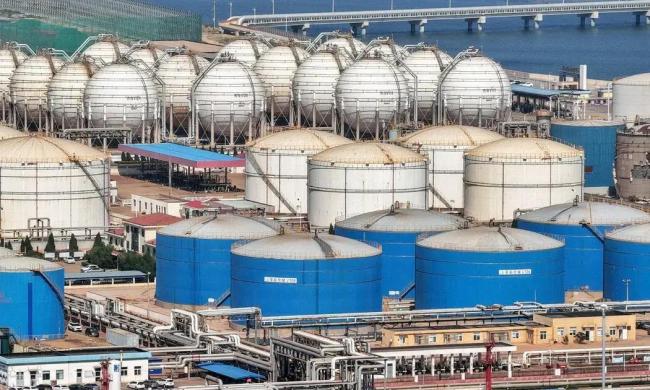
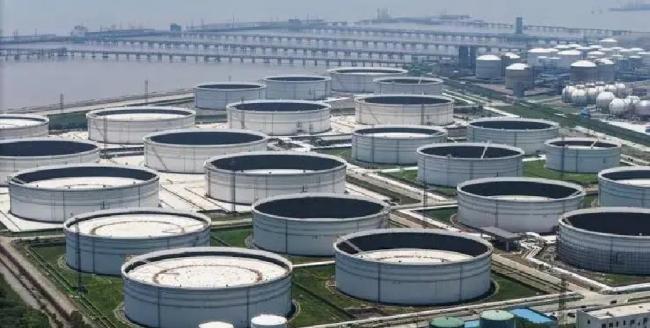
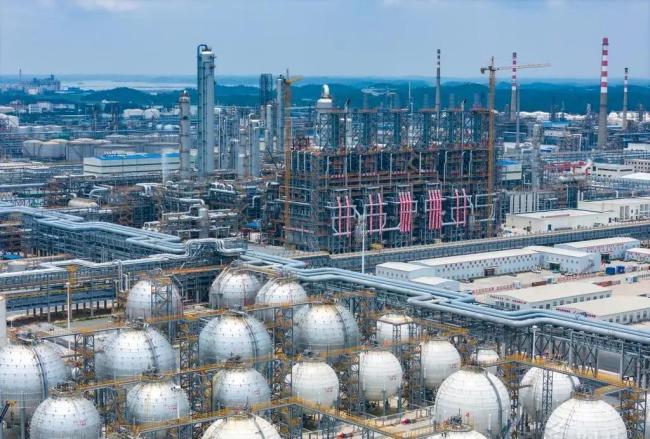
此外,煤炭是中国能源供应的稳定支柱。国内煤炭资源充足,同时还能通过陆上和海上通道从多个来源可靠接入。许多国家在能源危机中遇到的是多个环节同时出问题,而中国的结构设计让这种情况不易出现。 如果用家庭理财来比喻,过去中国的能源体系就像只持有一种资产,外部利率和价格变动会迫使它重新审视风险。而转型后的能源系统则更像多元化配置,包括电力、煤炭和多渠道补给,某些环节的波动传导强度会相应减弱。 炼化能力同样是核心。国际能源界常用“炼化价差”一词,指原油加工成航空燃油、汽油、柴油等成品油的利润差额。俄罗斯炼化设施受乌克兰袭击波及,中东部分炼化设施也受地缘风险制约,加上霍尔木兹海峡周边物流的不确定性,全球炼化供给呈现出“供不应求”的局面。 炼化不仅依赖原油,还需要设施产能、操作稳定性、物流支持和成品油市场的消化。此时,中国沿海的炼化设施集群变得格外关键。中国在沿海地区拥有全球最大的炼化设施群,当全球某些节点受阻时,中国的“加工能力”反而更受欢迎。 过去,一些民营炼化设施容易成为制裁目标,但如今在国际需求紧迫时,它们已成为多个市场的供应商。这种角色转变很务实:地缘政治提升了某些能力的风险,但危机也让这些能力变得更有价值。 炼化直接影响运输、物流、工业运转和企业成本。柴油、航空燃油、成品油的可用性直接左右这些领域。炼化价差的波动反映了全球供需的失衡。人们关注中国是否会限制柴油和成品油出口以及何时松绑,其实是在关注谁掌控着调节阀门。 中国的“调节阀门”源于结构性能力的整合:上游供给更稳固、需求侧更具弹性,以及炼化端能在关键时刻提供充足的成品油。这些变化不是简单的“更强大”,而是把多个环节从过去的单点依赖转变为多点支撑。 战略纵深是一个国家在经济和产业上的优势,能将外部冲击转化为可控压力。能源领域也是如此。其他国家缺少的是能源资源本身,而中国面对的是如何在波动中维护供给秩序。这种区别决定了政策和市场表现会更趋稳定。
哥伦比亚大学全球能源政策研究中心的高级研究员埃里克·多恩斯表示,这是一种新型的中国实力,中国如何运用这种实力值得留意。一方面,通过结构转型来对冲短期冲击,保持产业链不中断;另一方面,在国际供需失衡时,利用现有产能和供应通道进行“补位”。 讨论不会仅限于“供给是否稳定”。真正引发争议的是定价权和秩序。进口大国并不等于定价主导者,但当需求峰值出现结构性变化,供给端又有煤炭和电力驱动的稳定来源,炼化端还能在全球缺口中提供加工能力时,就会形成一种新的相对优势。 许多国家在能源危机中担忧的不只是某一种油,而是整个系统的连锁效应。柴油短缺会影响交通运输,进而波及工业交付、就业和通胀预期;化肥不足会影响农业生产周期和粮食成本。中国能源结构则更像“链条更短”,降低了某些环节在危机中同时崩盘的风险。 转型带来的变化不是突然出现的,而是经过较长时期逐步积累。汽车的能源结构变化、化工原料路线的可替代方案、发电结构中非化石能源占比的提升,以及炼化产能的规模效应。时间越长,外部冲击越难渗透整个系统。 如果你留意国内外经济新闻,会发现近两年许多市场讨论都围绕能源、通胀和工业链展开。能源是成本的根基,成本会传导到商品价格,商品价格又影响需求和政策选择。能源危机中的关键环节可分为需求侧、供给侧和炼化端三个层面,这也解释了为什么中国作为“进口大国”却能淡定应对。 回到日常细节,汽车消费结构的改变意味着你在路上看到的新车中新能源车越来越多。新能源车带来的用能替换会在能源市场中转化为具体的消耗变化。第二季度每天减少150万桶原油的估算,体现了需求曲线在危机时期的“回旋余地”。 当市场聚焦美伊冲突、油价100美元、柴油和化肥短缺时,更值得花时间关注的是那些不常上热搜的结构性变量。煤化工能否支撑化肥和部分化工原料的供给,电力在经济中的占比变化,炼化设施群能否在全球炼化供不应求时形成有效供给。这些变量叠加起来,解释了为什么在同样的全球能源冲击下,不同国家的反应会有所差异。 这种讨论之所以引人入胜,是因为它不靠空洞说教,而是提供了可验证的路径:1993年成为进口国后的被动,十多年后需求结构改变带来的消耗减少,煤化工和煤炭基底的替代能力,以及炼化产能群的补位作用。只要这些链条不被中断,能源危机就不会只带来“价格震荡”这一种后果。
|
论坛热帖
在线投稿
-
相关阅读
-
孙颖莎硬扛松岛辉空三记爆冲,这一蹲改写女子乒坛历史
-
李治廷要当爸了?付辛博颖儿夫妻近况引热议 小S被指利用姐姐挡煞气
-
张本智和放狠话引热议 17次交手数据揭示真实差距
-
古代对女子的35种称呼,你知道几种?
-
日本混双全军覆没 国羽四对晋级八强 凤凰组合击败东渡组合
-
于谦中秋饮酒奇梦,8首关于中秋喝酒的优美古诗词
-
许嵩回应粉丝脱粉:结婚导致脱粉,这算无理取闹吗
-
2026中秋节红包封面免费领 明星红包封面领取入口来了
-
入驻商铺
-
精彩图片
-

医生提醒:哈兰德狂人食谱不适合普通人,别盲目模仿
-

严重污染!印度首都河面漂浮大量有毒泡沫
-

金饰价格突破800元/克大关
-

绝美!北京朝霞遇到平流雾
-

美国给以色列派先遣队,援助的“萨德”也将启用?
-

以总理住宅遭无人机袭击 以方反应强烈
-

美政府紧急调查以色列报复伊朗计划外泄事件
-

以军袭击加沙地带北部拜特拉希亚地区已致73人死亡
-
新帖速递
-
孙颖莎硬扛松岛辉空三记爆冲,这一蹲改写女子乒坛历史
-
李治廷要当爸了?付辛博颖儿夫妻近况引热议 小S被指利用姐姐挡煞气
-
张本智和放狠话引热议 17次交手数据揭示真实差距
-
古代对女子的35种称呼,你知道几种?
-
日本混双全军覆没 国羽四对晋级八强 凤凰组合击败东渡组合
-
于谦中秋饮酒奇梦,8首关于中秋喝酒的优美古诗词
-
许嵩回应粉丝脱粉:结婚导致脱粉,这算无理取闹吗
-
2026中秋节红包封面免费领 明星红包封面领取入口来了
精彩评论文明上网理性发言,请遵守评论服务协议
共0条评论