 移动端
 微信公众号


美债收益率持续攀升会拖垮美股吗 债市波动性质正在转变
|
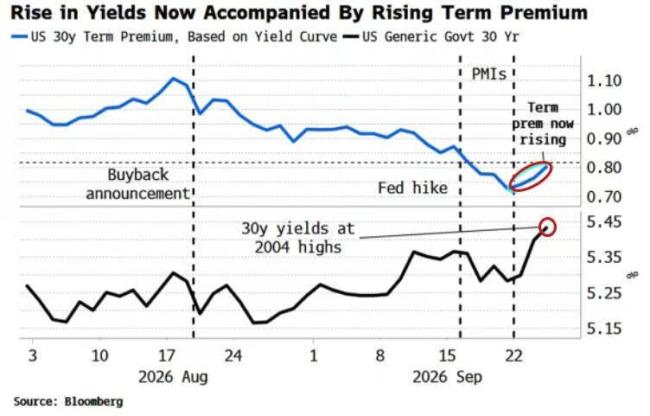
美国国债收益率的持续上行,正令金融市场逼近一个关键临界点。随着收益率攀升愈发缺乏秩序,期限溢价不断走阔,债市波动的内在逻辑正在发生转变。长期利率的持续走高,将对当前依托低融资成本构建起来的股市估值体系形成压制。 引发本轮债市抛售的直接触发因素是9月初发布的PMI数据。该数据显著超出市场预期后,美债收益率在单日内跳涨超过10个基点,此后两个交易日又继续上行2至3个基点。10年期美债收益率一度达到5.14%,为2007年以来的最高点;30年期收益率攀升至约5.4%,2年期收益率也升至约4.9%。自9月以来,10年期收益率累计上行幅度约为35个基点。 收益率的急速攀升正通过多个渠道向股票、信贷、私募信贷及消费信贷等市场扩散。在美国联邦债务已突破40万亿美元、保证金杠杆处于历史高位的背景下,债市若持续承压,可能经由融资成本、资产估值和杠杆平仓等路径触发连锁效应,其潜在冲击力或许超出当前市场定价所反映的水平。 Simon White在分析中表示,本轮收益率上行的驱动逻辑正在发生重要转变。在此之前,长端收益率的走高主要源于短端利率预期的抬升,这有利于金融条件向更正常的水平回归,也有助于降低美联储和财政部丧失长端利率控制权的风险。但PMI数据发布后,形势出现了拐点。在30年期收益率的单日涨幅中,大约一半来自期限溢价的扩大。与此同时,债市波动率显著抬升,收益率曲线趋于陡峭,说明收益率的上行变得更加无序,投资者已开始索要更高的风险补偿。 强劲的经济增长之所以反而加大了美债风险,根本原因在于这种增长在很大程度上依赖于与当前经济周期阶段并不匹配的财政支出。自2020年以来,美国累计财政赤字已接近15万亿美元,而同期平均失业率仅为4.8%。大规模的财政支出推动了企业利润的增长,也为AI基础设施的大规模资本开支提供了重要支撑。 从更长的周期来观察,美债收益率目前仅仅是回升到了长期均值附近,而历史上收益率往往会出现向下超调。一旦10年期收益率逼近5.25%至5.50%的区间,美债与股票之间的相关性可能从负转正,债券将不再能有效充当投资组合的对冲工具,反而可能成为放大组合亏损的来源。 市场观察人士认为,债市向股市传导的核心机制本质上是一个数学问题。长端利率的上升意味着股票估值所采用的折现率被抬高,未来盈利的现值相应下降;企业融资成本随之走高,私募股权和私募信贷交易面临压力,高杠杆企业遭遇更高的再融资成本,消费者借贷成本也在上升,联邦政府的偿债负担进一步加剧。 美国国债市场规模超过30万亿美元,其收益率直接影响到抵押贷款利率、企业债券融资成本、私募市场融资条件,以及投资者愿意为每一美元未来盈利所支付的价格。股票市场或许能在短期内忽视这一传导机制,但很难长期与之背离。美国国内非金融债务在第二季度已达到约84万亿美元,其中家庭债务约21.4万亿美元、企业债务约24万亿美元、政府债务约38.7万亿美元。在如此庞大的债务基数之上,利率每上一个台阶,都会通过利息支出和再融资成本产生更为显著的冲击。 当前市场的脆弱性不仅源于利率本身,还来自建立在低融资成本之上的高杠杆结构。根据FINRA的数据,8月份保证金债务约为1.45万亿美元,较一年前增长了约37%。杠杆机制在上行周期中往往具有自我强化的特征,但一旦市场方向发生逆转,这一机制也可能反向运作,带来更大的下行压力。 AI基础设施的融资结构同样引起了市场的关注。大量AI基础设施投资是通过债务、租赁、担保以及特殊目的载体等方式来融资的,部分大型科技公司借助担保安排将部分融资敞口置于资产负债表之外。相关分析估计,整个AI生态系统的表外义务可能高达数万亿美元。债市已对此做出反应,部分超大规模云计算企业的信用违约掉期利差已攀升至历史高位。 美国消费者的资产负债表同样承受着压力。美国家庭债务约为18.8万亿美元,其中信用卡余额约1.26万亿美元、汽车贷款约1.71万亿美元。第二季度,约7%的信用卡余额正以年化速度转为严重逾期状态。在此背景下叠加更高的利率环境,消费端的偿债压力可能进一步加大。 从宏观财政的视角来看,美国债务动态正步入一个更值得警惕的循环。美国国会预算办公室预计,2026财年联邦赤字约为1.9万亿美元,公众持有的联邦债务占GDP比例约为101%。联邦净利息支出今年预计约为1万亿美元,到2036年将进一步提升至2.1万亿美元。这意味美国政府需要持续举债,而不断膨胀的利息支出又反过来推高了融资需求。 过去15年间,市场逐渐形成了一种根深蒂固的预期:每当经济或金融市场出现重大下行风险,美联储最终都会出手干预,重新回归低利率、量化宽松和充裕流动性的环境。但这一预期正面临挑战。如果高利率成为新的常态而非暂时的异常,当前建立在低融资成本假设之上的资产定价体系将承受更大的压力。若债市最终演变为系统性危机,政策层面的应对可能包括收益率曲线控制或其他更强有力的市场干预手段。但在政策支持真正到位之前,市场仍可能需要经历较大幅度的调整。 当然,上述风险情景并非没有缓解的路径。如果通胀进一步回落、经济增长放缓,长端收益率出现实质性回撤,当前债市所承受的压力便可能得到缓解,股票估值也将重新获得支撑。但倘若收益率继续上行,市场逐渐将5%以上的美债收益率从“异常水平”重新界定为“新常态”,那么当前建立在低利率和高杠杆基础上的市场结构将面临更为严峻的考验。
|
论坛热帖
在线投稿
-
相关阅读
-
孙颖莎硬扛松岛辉空三记爆冲,这一蹲改写女子乒坛历史
-
李治廷要当爸了?付辛博颖儿夫妻近况引热议 小S被指利用姐姐挡煞气
-
张本智和放狠话引热议 17次交手数据揭示真实差距
-
古代对女子的35种称呼,你知道几种?
-
日本混双全军覆没 国羽四对晋级八强 凤凰组合击败东渡组合
-
于谦中秋饮酒奇梦,8首关于中秋喝酒的优美古诗词
-
许嵩回应粉丝脱粉:结婚导致脱粉,这算无理取闹吗
-
2026中秋节红包封面免费领 明星红包封面领取入口来了
-
入驻商铺
-
精彩图片
-

医生提醒:哈兰德狂人食谱不适合普通人,别盲目模仿
-

严重污染!印度首都河面漂浮大量有毒泡沫
-

金饰价格突破800元/克大关
-

绝美!北京朝霞遇到平流雾
-

美国给以色列派先遣队,援助的“萨德”也将启用?
-

以总理住宅遭无人机袭击 以方反应强烈
-

美政府紧急调查以色列报复伊朗计划外泄事件
-

以军袭击加沙地带北部拜特拉希亚地区已致73人死亡
-
新帖速递
-
孙颖莎硬扛松岛辉空三记爆冲,这一蹲改写女子乒坛历史
-
李治廷要当爸了?付辛博颖儿夫妻近况引热议 小S被指利用姐姐挡煞气
-
张本智和放狠话引热议 17次交手数据揭示真实差距
-
古代对女子的35种称呼,你知道几种?
-
日本混双全军覆没 国羽四对晋级八强 凤凰组合击败东渡组合
-
于谦中秋饮酒奇梦,8首关于中秋喝酒的优美古诗词
-
许嵩回应粉丝脱粉:结婚导致脱粉,这算无理取闹吗
-
2026中秋节红包封面免费领 明星红包封面领取入口来了
精彩评论文明上网理性发言,请遵守评论服务协议
共0条评论