 移动端
 微信公众号


车企自研电池能绕开宁德时代吗 利润与话语权争夺战
|
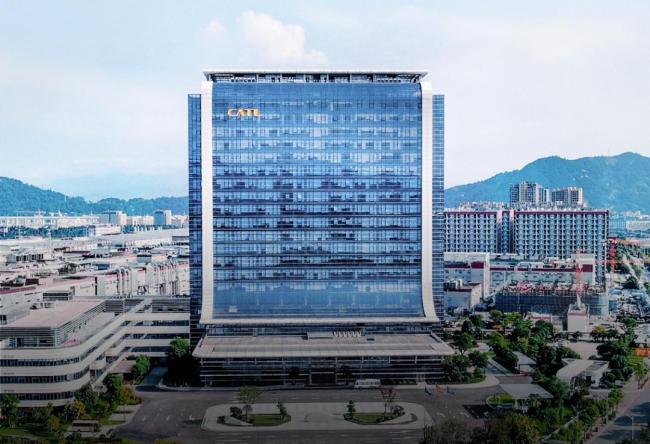
车企自研电池,本质上是为了在产业链中争夺利润分配权和产品定义权。2026年的新能源汽车行业,正上演一场围绕“权力”的较量。曾经被车企视为核心伙伴的宁德时代,如今却成为众多厂商争相“绕开”的对象:广汽推出因湃电池,吉利搭建自研体系,理想牵手欣旺达,蔚来也高调组队入局。媒体将这一现象称为“去宁化”或“少宁化”,但一个尖锐的问题随之而来:车企真的能绕开宁德时代,实现电池自给自足吗? 电池是整车中价值量最大的单一模块,约占物料成本的30%。谁掌控了电池,谁就握住了整车成本与利润分配的关键。而这条关键命脉,长期被宁德时代掌握。2026年上半年,宁德时代一家净赚433亿元,超过A股前15家上市车企利润总和。整车厂平均净利率不到4%,宁德时代却接近16%。广汽曾庆洪那句“我不是在给宁德时代打工嘛”,早已成为行业内的经典场景。 然而,“想造电池”与“能造电池”之间,隔着一条难以跨越的鸿沟。会造车不等于会造电池,终究还是要专业的人做专业的事。那么,车企为何集体转向自研? 三重压力迫使车企自己造电池。第一是成本压力。电池约占整车物料成本的30%,掌握电池就等于控制了整车最大的成本变量。第二是价格战倒逼。2026年上半年,汽车行业整体营收同比仅增长1.8%,利润却同比下降20%,行业利润率约3.8%,低于工业企业平均的6.1%;行业产能超过4000万台,而需求仅在2200万台左右。因此,电池这一最大成本项首先被盯上。第三是优惠政策变化。2026年9月1日起,锂离子电池按2%征收消费税,2027年将升至4%;自产自用、用于连续生产的则不缴税。车企自己造电池装车可以避税,外购则要承担转嫁的税负,单车成本随之增加。
这些压力环环相扣,使“自研电池”从少数车企的选择变成全行业的行动。但动机强烈,并不等于能够做成。垂直整合是一道难翻的墙。动力电池制造涉及上百道工序,每道工序的良率都需精确管控,而总良率等于各环节良率的连乘。这意味着,即便单道工序良率达到99%,经过上百道工序后,总良率也会大幅衰减。这种“乘法效应”决定了电池制造对工艺一致性、环境控制与质量管理有着极致要求,而整车厂在机械制造领域积累的经验,无法直接迁移过来。 规模门槛则体现在资本密集与产能利用率上。目前,单GWh产线投资约2至3.5亿元,20GWh规模需约70亿元。麦肯锡估算,汽车生产规模达50万辆以上,或动力电池生产规模达15GWh以上,车企自研自产才可能具备成本优势。这一门槛的残酷之处在于:只有年销数百万辆的比亚迪能支撑全栈自研,而年销50万辆的经济性参考线,多数车企难以达到。 更严峻的是,行业整体产能已严重过剩。2025年,我国动力电池销量为1200.9GWh,但装车量仅769.7GWh,装车率约64%。电池厂商产能利用率分化明显,头部企业超过85%,二线厂商在40%至65%之间。在产能过剩背景下,车企新建电池产能面临“投产即过剩”的风险。此外,研发投入差距构成更深层壁垒。宁德时代累计专利授权超3万项,2024年研发费用186亿元,2025年研发投入约221.5亿元,研发费用几乎等于所有其他电池厂之和。这种长期高强度研发投入形成了明显技术代差,后来者难以在短期内追赶。 技术壁垒、规模门槛、研发差距与产能过剩四者叠加,共同指向一个清晰结论:电池制造的专业化壁垒,远高于整车厂“自主可控情结”所暗示的难度。值得注意的是,车企自研电池并非“全有或全无”的二元选择,而是存在清晰层次。自研可分为五层:从电池包设计、BMS,到电芯材料、自建产线、大规模制造,难度逐层陡增。多数车企只走到第二、三层,即电池包设计和BMS,到第四、五层,投入的钱、人、时间不在同一数量级。这解释了为什么何小鹏明确表示“小鹏不是要自己下场生产电芯,投资电芯最终还是别人的”,也解释了为何理想选择“自研定义+代工制造”的轻资产路线,而非蔚来式的自建产线。
简要回顾比亚迪和理想汽车的历程,可以看到不同路径选择下的造电池难度。比亚迪1995年以二次充电电池业务起家,2003年才进入整车领域,其自研电池并非“补课”,而是与生俱来的技术基因。通过弗迪电池体系,比亚迪实现了从矿产资源开发、材料研发、电芯制造、BMS到电池回收的全产业链覆盖,刀片电池成本较普通磷酸铁锂下降约30%。2026年3月发布的第二代刀片电池,能量密度提升至190至210Wh/kg,常温下10%至70%充电仅需5分钟。然而,这一成功的代价同样沉重:比亚迪资本性支出从2017年的148亿元飙升至2022年的975亿元。比亚迪证明“全产业链垂直整合”能显著降本,但这是“先有电池再造车”路径的独有红利,需要数十年电池制造积累,不具备可复制性。 再看理想。理想代表了一种介于“全自研”与“纯外购”之间的中间路线。2025年9月,理想与欣旺达动力以50:50比例成立山东理想汽车电池公司;2026年9月,理想出资26.5亿元增资欣旺达动力,成为其第二大股东。全新一代理想L8全系切换欣旺达电芯,电池包PACK总成由合资公司生产,理想自研范围覆盖电芯、Pack、BMS、热管理完整系统,采用“理想主导研发+欣旺达代工”模式。理想模式的核心价值在于,用“26.5亿股权投资+50:50合资”替代了上百亿自建产线,资本负担显著更轻,是“轻资产自研”的典型范式。但这一模式也并非没有风险,理想此前i8曾因初期搭载欣旺达电池遭遇集中退订,被迫切回宁德时代,说明代工模式下的质量稳定性与用户信任仍是关键考验。 回到开篇的问题:车企能绕过宁德时代实现电池完全自供吗?答案是:绕不开。行业终局是“部分自供+多元外采”的混合生态,而非“完全自供”。除比亚迪外,多数车企全栈自产短期比外购更贵,还需重资产投入,面临良率、安全认证等挑战。车企自研的真实目标是“自主权”而非“替代”。何小鹏明确不自己生产电芯,理想走合资代工路线,吉利坚持“40%自研+40%宁德时代+20%其他”的供应结构,甚至将重庆耀宁电池工厂出售给宁德时代。这些信号共同表明,多数车企的“自研”止步于电池包、BMS和整车集成层面,电芯仍依赖宁德时代或二线厂代工。车企自研更多是谈判筹码而非替代方案,它改变的是供应商名单与利润分配格局,而非宁德时代的技术壁垒。 通过自研电池包、BMS与整车集成,车企获得了议价权、保供能力与整车定义权,从而在利润分配中争取更有利位置;通过扶持二线电池厂,车企打破了单一供应商依赖,实现供应链多元化。真正的终局是一场围绕利润分配权与定义权的持久博弈。在这场博弈中,专业分工的边界终将回归理性,而电池制造的技术壁垒,仍将是横亘在整车厂面前那道难以逾越的鸿沟。
|


论坛热帖
在线投稿
-
相关阅读
-
国乒男团3-0晋级亚运会决赛 将与日本争夺团体金牌
-
潘展乐46秒75分段绝杀夺冠 仅领先对手一个指尖
-
国羽女团3-0横扫日本夺亚运金牌 队史第11冠圆满收官
-
消防退役搜救犬找到新家 汪汪队小战士开启幸福生活
-
国乒男团3-2逆转日本进决赛 日本队集体沉默 刘国正点评胜利关键
-
韩国奥委会主席给亚运会打不及格 直言很多人有同感 钱去哪了
-
国庆假期7天全国收费公路小客车免费通行
-
泰国警方解救3名被锁链囚禁的中国女子 嫌疑人已被抓获
-
入驻商铺
-
精彩图片
-

医生提醒:哈兰德狂人食谱不适合普通人,别盲目模仿
-

严重污染!印度首都河面漂浮大量有毒泡沫
-

金饰价格突破800元/克大关
-

绝美!北京朝霞遇到平流雾
-

美国给以色列派先遣队,援助的“萨德”也将启用?
-

以总理住宅遭无人机袭击 以方反应强烈
-

美政府紧急调查以色列报复伊朗计划外泄事件
-

以军袭击加沙地带北部拜特拉希亚地区已致73人死亡
-
新帖速递
-
国乒男团3-0晋级亚运会决赛 将与日本争夺团体金牌
-
潘展乐46秒75分段绝杀夺冠 仅领先对手一个指尖
-
国羽女团3-0横扫日本夺亚运金牌 队史第11冠圆满收官
-
消防退役搜救犬找到新家 汪汪队小战士开启幸福生活
-
国乒男团3-2逆转日本进决赛 日本队集体沉默 刘国正点评胜利关键
-
韩国奥委会主席给亚运会打不及格 直言很多人有同感 钱去哪了
-
国庆假期7天全国收费公路小客车免费通行
-
泰国警方解救3名被锁链囚禁的中国女子 嫌疑人已被抓获
精彩评论文明上网理性发言,请遵守评论服务协议
共0条评论